
Le taux affiché n'est pas
ce que vous percevrez.
Entre le taux de distribution annoncé et le revenu qui arrive sur votre compte, il y a les frais d'entrée, le délai de jouissance et la fiscalité. Parfois la moitié.
Ce que les documents commerciaux ne disent pas
La pierre-papier séduit pour une raison compréhensible : de l'immobilier, un revenu régulier, et aucune gestion. Les documents commerciaux mettent en avant un taux de distribution, souvent entre 4 et 6 %, et s'arrêtent là.
Ce taux est pourtant brut de fiscalité et calculé avant frais d'entrée. En détention directe à 30 % de tranche marginale, près de la moitié du loyer part en impôt et en prélèvements sociaux. Et les frais de souscription représentent, à eux seuls, deux à trois années de revenu net.
Ce que rapporte réellement la pierre-papier
Le taux de distribution affiché est brut de fiscalité et ne tient pas compte des frais d'entrée. Le calculateur reconstitue le rendement net, selon le mode de détention.
Rendement reconstitué
| Montant | |
|---|---|
| Revenu annuel brut | — |
| Fiscalité annuelle | — |
| Revenu annuel net | — |
| Rendement net sur le montant investi | — |
| Années pour absorber les frais d'entrée | — |
Hypothèses simplifiées. Taux de distribution supposé constant sur toute la durée, appliqué au montant investi : il n'est ni garanti, ni contractuel, et les performances passées ne préjugent pas des performances futures. Détention en direct : revenus imposés au barème progressif au taux marginal retenu, majoré des prélèvements sociaux de 17,2 %. Détention dans un contrat d'assurance-vie : revenus capitalisés dans l'enveloppe, imposés seulement au rachat selon le régime du contrat ; le calcul retient ici une fiscalité différée nulle en phase de capitalisation et des frais de gestion du contrat non déduits. Sont exclus : les frais de gestion annuels prélevés sur les loyers, la part de revenus de source étrangère, la fiscalité applicable à la revente, l'impôt sur la fortune immobilière et l'effet d'un financement à crédit. Le délai de jouissance diffère l'entrée en revenus de plusieurs mois. Le capital investi n'est pas garanti et la liquidité n'est pas assurée : la revente dépend de l'existence d'une contrepartie. Estimation indicative, ne constituant ni un conseil personnalisé, ni une recommandation, ni une offre.
La méthode
La pierre-papier désigne les véhicules qui détiennent de l'immobilier pour le compte de leurs associés et leur reversent les loyers. Vous ne choisissez ni le bien, ni le locataire, ni les travaux : vous achetez des parts d'un patrimoine déjà constitué et sa gestion.
Les quatre questions à poser avant d'investir
Que coûtent réellement les frais d'entrée ?
Huit à douze pour cent du montant investi, prélevés dès la souscription. Ils ne se voient pas immédiatement parce qu'ils sont intégrés au prix de la part, mais ils signifient qu'une revente rapide se solde par une perte presque certaine.
Quand les revenus commencent-ils ?
Le délai de jouissance diffère l'entrée en revenus de trois à six mois selon les véhicules. Sur un investissement financé à crédit, les premières échéances tombent avant les premiers loyers.
Comment revendre ?
La revente suppose une contrepartie : un acquéreur, ou un véhicule capable de racheter la part. En période de tension, les demandes de retrait s'accumulent et les délais s'allongent. La liquidité n'est pas garantie, et c'est le risque le plus souvent passé sous silence.
Quelle fiscalité s'applique ?
En détention directe, les revenus sont des revenus fonciers : barème progressif plus prélèvements sociaux. À 30 % de tranche, près de la moitié du loyer part en impôt. C'est la raison pour laquelle l'enveloppe de détention compte autant que le véhicule lui-même.
Trois façons de détenir, trois logiques
| Mode | Ce qu'il apporte | Ce qu'il coûte |
|---|---|---|
| En direct | Revenus immédiats, pleine propriété, choix libre du véhicule, financement à crédit possible avec des intérêts déductibles. | Fiscalité des revenus fonciers, la plus lourde des trois. |
| Dans un contrat d'assurance-vie | Revenus capitalisés sans imposition immédiate, fiscalité de l'enveloppe à la sortie, liquidité assurée par l'assureur dans les conditions du contrat. | Gamme restreinte, frais du contrat en plus, et une part des loyers parfois conservée par l'assureur. |
| En nue-propriété | Prix d'acquisition réduit d'une décote correspondant à la durée du démembrement, aucun revenu donc aucune fiscalité pendant la période, reconstitution automatique de la pleine propriété au terme. | Aucun revenu pendant toute la durée : c'est un placement de capitalisation, pas de rendement. |
Le taux d'occupation financier et son évolution sur cinq ans, le report à nouveau, la part de bureaux dans le patrimoine, la politique de provisionnement pour travaux, l'ancienneté du véhicule, et surtout le délai moyen constaté pour revendre une part — information qui existe, qui se demande, et qui dit plus long sur le risque réel que n'importe quel taux de distribution.
Questions fréquentes
Le rendement affiché est-il garanti ?
Non, en aucun cas. Le taux de distribution est constaté a posteriori sur l'exercice écoulé ; il dépend des loyers encaissés, du taux d'occupation et des charges. Il peut baisser, et la valeur de la part peut diminuer. Ni le capital, ni le revenu ne sont garantis.
Peut-on investir à crédit ?
Oui, et c'est fréquent : les intérêts d'emprunt sont déductibles des revenus fonciers, ce qui améliore sensiblement le rendement net en phase de remboursement. En contrepartie, le crédit amplifie le risque — les échéances courent, les loyers peuvent baisser, et le délai de jouissance les décale encore.
Combien de temps faut-il conserver ?
Huit à dix ans au minimum, et plutôt douze à quinze. Les frais d'entrée représentent à eux seuls deux à trois années de revenu net : en dessous de cet horizon, le calcul ne tient pas, quelle que soit la qualité du véhicule.
Est-ce comparable à un bien locatif en direct ?
Non. La pierre-papier supprime la gestion, mutualise le risque locatif et permet d'investir de petits montants. Mais elle ne permet ni de choisir le bien, ni de créer de la valeur par des travaux, ni de revendre quand on le décide. Ce sont deux métiers différents — et nous pratiquons les deux.
Pour aller plus loin
Rendement locatif net
Le même calcul pour un bien détenu en direct, charges et vacance comprises.
ExpertiseAssurance-vie
L'enveloppe qui change la fiscalité des revenus de la pierre-papier.
WebcomimmoL'immobilier en direct
Neuf et ancien : l'autre façon d'investir, avec ses contraintes et ses leviers.
Un véhicule en vue,
ou des parts déjà détenues ?
Apportez le document d'information et le dernier bulletin. Nous regardons le taux d'occupation, le report à nouveau et le délai de revente avant de parler rendement.
L’immobilier en direct, sans la pierre-papier
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
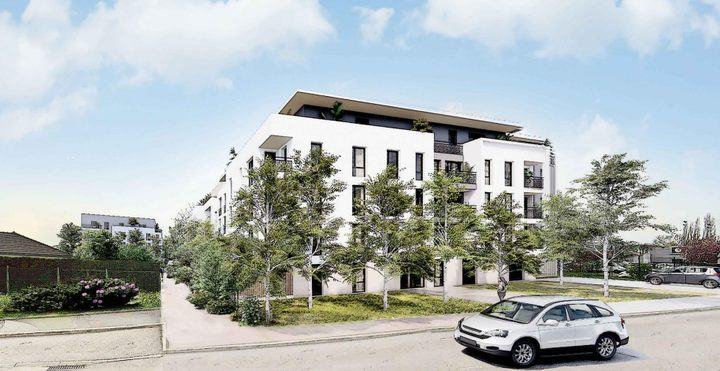 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
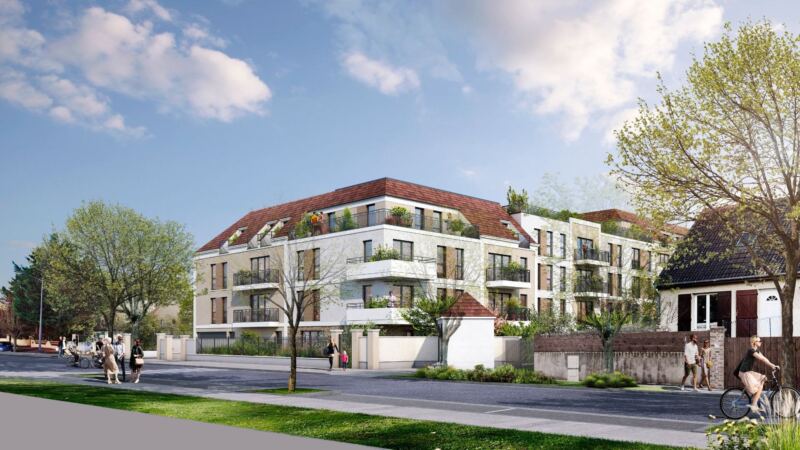 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
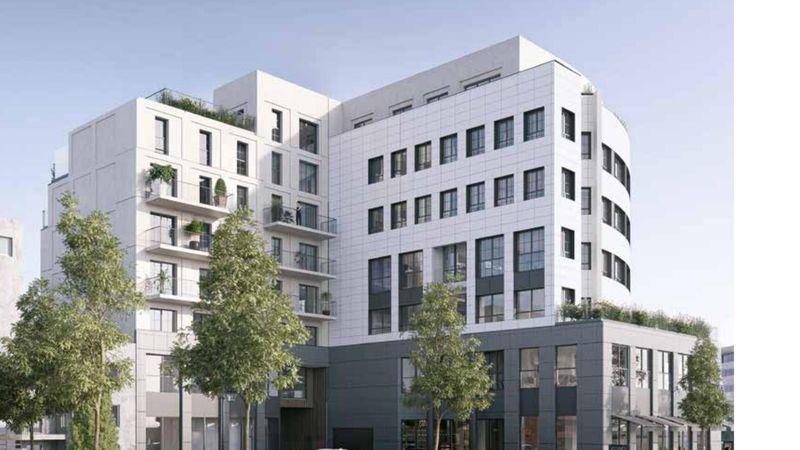 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
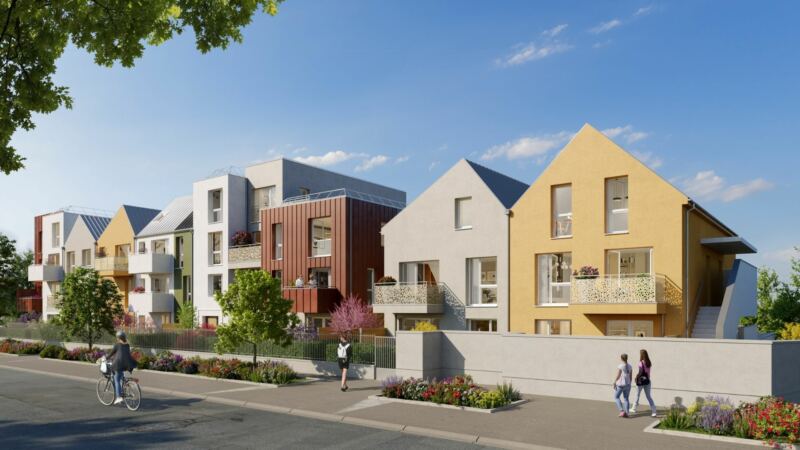 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
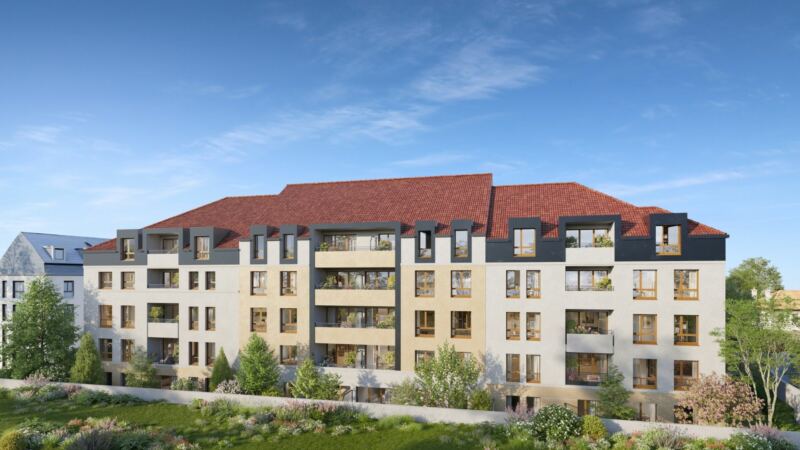 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
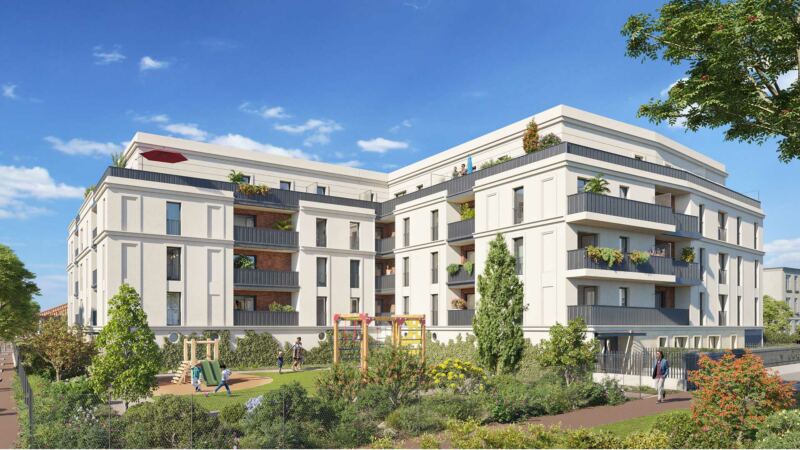 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.