
Ce que nous avons fait,
avec les chiffres.
Un conseil patrimonial ne se juge pas sur des promesses mais sur des arbitrages. Voici des dossiers réellement traités : la situation, les options étudiées, les montants, et la recommandation retenue — y compris quand elle a consisté à ne rien faire.
Les dossiers
 Dossier n° 044Mandat de recherche · Yvelines
Neuf immeubles étudiés, un seul recommandé
Mandat de recherche pour le compte d'un acquéreur. Après neuf immeubles identifiés et visités, huit ont été écartés. Le retenu affichait 8,22 % de rendement brut et une contrainte datée : 45 % de sa surface devenait inlouable au 1er janvier 2028. C'est autour de cette échéance qu'a été construit tout le montage — 152 000 € de travaux, dont 82 % financés à taux zéro par six éco-prêts.
- Immeubles écartés
- 8 sur 9
- Travaux financés à 0 %
- 124 763 €
- Rendement interne projeté
- 8,2 %
 Dossier n° 031Ancien international · reprise de suivi
Reprendre un patrimoine mal conseillé, et limiter la casse
Un ancien joueur de haut niveau nous confie le suivi de plusieurs chambres en résidences services — étudiants, seniors, établissement médicalisé — souscrites des années plus tôt sur la recommandation d'un intermédiaire spécialisé dans le milieu du football. Sur l'une des résidences, l'exploitant fait défaut et des dizaines de copropriétaires, issus du même milieu, se retrouvent bloqués.
- Notre rôle
- reprise de gestion
- Volet comptable
- régularisé
- Sortie
- en moins-value maîtrisée
 Dossier n° 042National 2 · joueur et éducateur
Trois mille euros par mois, en contrat à durée déterminée
Joueur de National 2, complété par une activité d'éducateur des jeunes catégories au sein du même club. Revenus corrects mais non garantis au-delà de la saison : aucune défiscalisation, aucun engagement long. La première étape fut une épargne régulière, disponible, sur un contrat d'assurance-vie.
- Revenu mensuel
- ≈ 3 000 €
- Horizon fixé
- 3 ans
- Objectif de rendement
- 6 à 7 %
 Dossier n° 043Yvelines · premier achat
Il cherchait un logement à louer. Il est devenu propriétaire.
Le client nous contacte pour une recherche locative. L'étude de sa situation montre qu'il peut acheter : il lui manque un apport. Nous mettons en place douze mois d'épargne mensuelle sur notre offre Épargne accession, puis nous montons l'acquisition d'un trois-pièces neuf.
- Épargne préalable
- 12 mois
- Prêt Action Logement
- 30 000 €
- Prêt à taux zéro
- mobilisé
 Dossier n° 045Conseil informatique · banque et assurance
Un OBO limité à la moitié de la valeur par la banque du dirigeant
Société de conseil et de prestations informatiques auprès d'établissements bancaires et d'assurance. Compte tenu de sa situation économique, nous recommandons une opération d'owner buy out. La banque historique, qui démarchait le dirigeant, plafonne son financement à 50 % de la valorisation retenue.
- Opération
- OBO
- Offre bancaire initiale
- 50 % de la valeur
- Statut
- en cours
 Dossier n° 038Bâtiment · second œuvre
Un marché signé, et pas la trésorerie pour le démarrer
Entreprise rentable, carnet de commandes solide, mais des délais de paiement qui immobilisaient près de trois mois de chiffre d'affaires. La banque proposait un crédit court terme adossé au bilan. Or le besoin n'était pas adossé au bilan : il était adossé à des créances certaines.
- Marché signé
- 160 000 €
- Besoin à avancer
- 30 000 €
- Délai obtenu
- 8 jours
Dossier n° 039Peinture et vitrerie · Île-de-FranceCrédit-bail ou crédit classique pour un utilitaire ?
Le concessionnaire proposait un crédit-bail avec premier loyer majoré de 15 %, la banque historique un prêt avec 10 % d'apport. Après impôt, l'écart entre les deux montages était faible : c'est la trésorerie de départ qui a tranché.
- Montant financé
- 68 000 €
- Économie négociée
- 6 392 €
- Apport mobilisé
- 0 €
 Dossier n° 035Occitanie · viager
Un viager acheté au bon prix
Le bouquet demandé paraissait raisonnable au regard de la valeur vénale. La modélisation actuarielle, croisée avec les transactions réellement enregistrées dans le secteur, a montré qu'il dépassait la valeur d'usage réelle du bien — et que la rente versée ne serait pas déductible.
- Méthode
- actuarielle
- Comparables
- DVF secteur
- Issue
- contre-proposition
Comment nous publions ces dossiers
Publier des cas clients est utile — c'est la seule façon de montrer un raisonnement plutôt qu'une promesse — mais cela suppose des règles strictes. Voici les nôtres.
- Anonymisation systématique. Aucun nom, aucune adresse précise, aucun élément permettant d'identifier le client ou le bien. Le secteur et le département suffisent au contexte.
- Accord préalable. Lorsque le montant, le secteur ou la localisation rendent un dossier reconnaissable, il n'est publié qu'avec l'accord écrit du client.
- Montants arrondis. Les chiffres donnent l'ordre de grandeur du raisonnement, pas la comptabilité exacte de l'opération.
- Rien n'est transposable. Chaque situation dépend de la fiscalité, de la structure familiale, de l'état du marché et des conditions obtenues à un moment donné. Un même dossier traité six mois plus tard aboutirait à un autre arbitrage.
- Les échecs comptent aussi. Nous publions les dossiers où la recommandation a été de ne pas faire l'opération. Ce sont souvent les plus instructifs.
Ni des performances, ni des garanties de résultat, ni une recommandation personnalisée. Tout investissement comporte un risque de perte en capital et un risque de liquidité ; les conditions de financement dépendent de la qualité du dossier et de l'état du marché à la date de la demande.
Votre situation ressemble
à l'un de ces dossiers ?
Le premier rendez-vous est sans frais et sans engagement. Vous en repartez avec un ordre de priorités écrit et les deux ou trois chiffres qui manquaient pour décider.
Biens et programmes disponibles
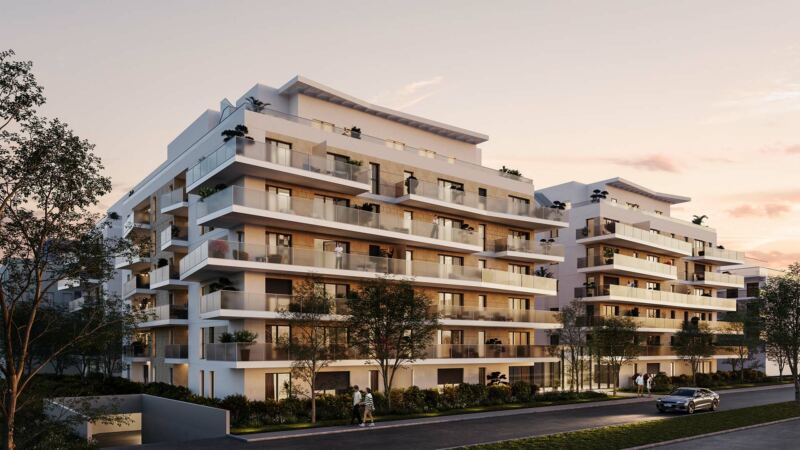
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
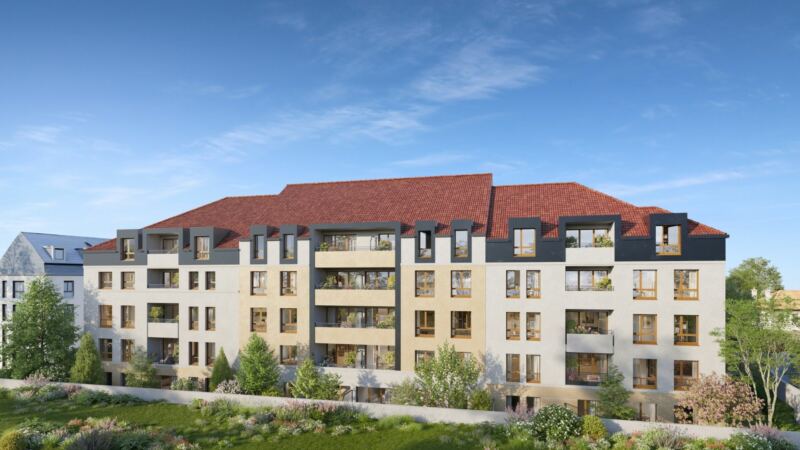 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
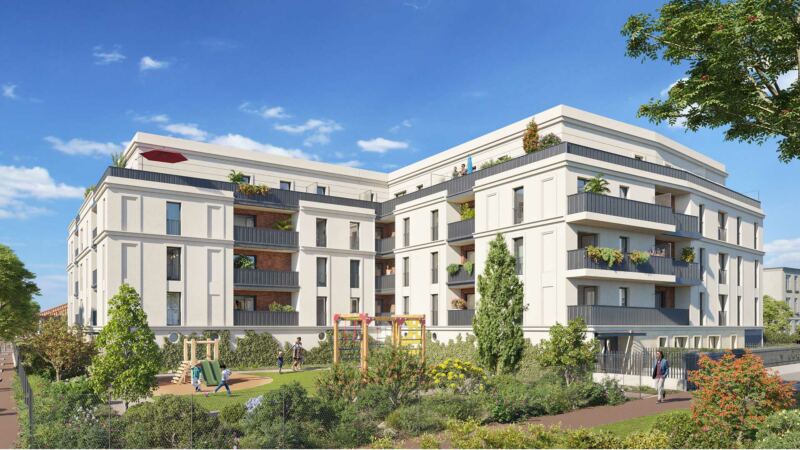 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.