
Votre patrimoine se construit
dans un certain ordre.
Un premier achat, une capacité d'épargne qui se dégage, un capital qui doit devenir un revenu. Ce ne sont pas les mêmes questions — et elles ne se traitent pas avec les mêmes outils.
À quel moment êtes-vous ?
Les bonnes décisions ne dépendent pas du montant de votre patrimoine mais du moment où vous vous trouvez. Choisissez celui qui vous ressemble le plus.
Premier achat
« Je paie un loyer, mais je n'ai pas d'apport. »
Le vrai obstacle n'est presque jamais la capacité de remboursement : c'est la somme à réunir le jour de la signature.
- Constituer l'apport en douze à vingt-quatre mois
- Prêt à taux zéro et prêt employeur
- Assurance emprunteur négociée
Constituer son patrimoine
« J'épargne, mais je ne sais pas si c'est le bon ordre. »
Des produits accumulés au fil des sollicitations ne forment pas une stratégie. L'inventaire précède toujours la proposition.
- Protection avant investissement
- Épargne rangée par horizon
- Plan d'épargne retraite au plafond réel
Retraite et rente
« J'ai un capital. Il doit maintenant produire un revenu. »
Le sujet bascule de l'accumulation à la distribution : combien retirer, dans quel ordre, et avec quelle fiscalité.
- Revenu soutenable calculé
- Ordre des retraits optimisé
- Transmission et dépendance anticipées
Transmission
« Je voudrais aider mes enfants sans me démunir. »
L'abattement se reconstitue par tranches de quinze ans : c'est le temps, et non le produit, qui fait l'essentiel du travail.
- Clause bénéficiaire et régime matrimonial
- Donations progressives et démembrement
- Revenu du donateur sécurisé d'abord
Notre méthode
Le premier rendez-vous ne coûte rien, et n'engage à rien
Une heure pour comprendre votre situation et vos projets. Aucune proposition n'est formulée à ce stade : il serait malhonnête d'en faire une avant d'avoir vos chiffres.
L'inventaire avant la proposition
Ce que vous détenez, à quels frais, avec quelle disponibilité, quelle fiscalité à la sortie et quel bénéficiaire désigné. Cet état des lieux révèle presque toujours deux ou trois corrections qui ne coûtent rien.
Une recommandation écrite, motivée et chiffrée
Les solutions étudiées, celle retenue, pourquoi elle l'est, ses risques et ses frais. Un rapport que vous devez pouvoir relire dans cinq ans et comprendre encore.
La mise en œuvre, avec mise en concurrence
Établissements consultés, conditions comparées, dossier monté et suivi jusqu'à la signature. Vous voyez les offres, pas seulement celle que nous recommandons.
Un point régulier, et pas seulement quand il y a quelque chose à vendre
Une situation évolue : mariage, naissance, changement professionnel, héritage, départ à la retraite. Ces événements valent un réexamen, souvent plus qu'un nouveau produit.
Ce que nous ne faisons pas
Un cabinet qui prétend tout faire ne fait rien correctement. Nous disons donc aussi où nous nous arrêtons.
- Nous ne gérons pas votre argent à votre place. Le cabinet ne détient aucun fonds et ne pratique pas la gestion sous mandat : les décisions restent les vôtres, et les capitaux restent chez les établissements.
- Nous ne remplaçons ni le notaire, ni l'avocat, ni l'expert-comptable. Nous travaillons avec eux, et nous vous orientons vers eux dès qu'une question relève de leur compétence.
- Nous ne vendons pas de la défiscalisation. Un dispositif fiscal ne rend pas une opération rentable : il en réduit le coût. Si l'actif ne tient pas sans l'avantage fiscal, il ne tiendra pas avec.
- Nous ne promettons aucun rendement. Nos projections affichent leurs hypothèses et leurs risques ; elles ne constituent pas une garantie.
Un contrat ancien bénéficie parfois de conditions qu'on ne retrouve plus aujourd'hui. Le transférer serait rentable pour nous et coûteux pour vous. Dans ce cas, nous vous le disons — et nous ne facturons que l'étude.
Nos outils et nos dossiers
Questions fréquentes
À partir de quel patrimoine cela vaut-il la peine ?
Il n'y a pas de seuil, il y a un moment : celui où vous dégagez une capacité d'épargne régulière, ou celui où une décision engageante se présente. C'est souvent avec des patrimoines modestes que les corrections rapportent le plus, parce que les erreurs y pèsent proportionnellement plus lourd.
Comment êtes-vous rémunéré ?
Selon la mission : honoraires de conseil pour une étude, commissions versées par les établissements lorsqu'une solution est mise en place. Le mode applicable à votre dossier et nos éventuels liens avec les établissements vous sont communiqués par écrit avant toute démarche, dans le document d'entrée en relation. Notre barème d'honoraires est par ailleurs affiché.
Faut-il tout regrouper chez vous ?
Non, et nous ne le proposons pas. Ce qui compte, c'est que quelqu'un ait une vision d'ensemble et que chaque enveloppe ait une raison d'être.
Que faut-il apporter au premier rendez-vous ?
Votre dernier avis d'imposition, vos relevés de contrats d'épargne et d'assurance-vie, vos tableaux d'amortissement de crédits et, le cas échéant, vos baux. Rien de tout cela n'est indispensable pour un premier échange, mais tout accélère l'analyse.
Trente minutes
pour savoir où vous en êtes.
Apportez vos relevés et votre avis d'imposition. Vous repartirez avec un état des lieux, deux ou trois corrections utiles, et aucune obligation.
Nos programmes du moment
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Acheter sa résidence principale dans le neuf
 AccessionCarrières-sur-Seine · 789ème Artdès 276 398 €
 AccessionBezons · 95Les Jardins Albert 1erdès 226 000 €
 AccessionMantes-la-Ville · 78Opalinedès 158 000 €
 AccessionDrancy · 93Domaine Grimaudès 192 227 €
 AccessionMeaux · 77Les Promenades de l’Ourcqdès 219 000 €
 AccessionChatou · 78Le Patio des Artistes448 000 €
 AccessionVilleneuve-la-Garenne · 92Évidence Maisonsdès 602 000 €
 AccessionParis 17eVilla Pouchetdès 375 000 €Tous les programmes neufsVoir →
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
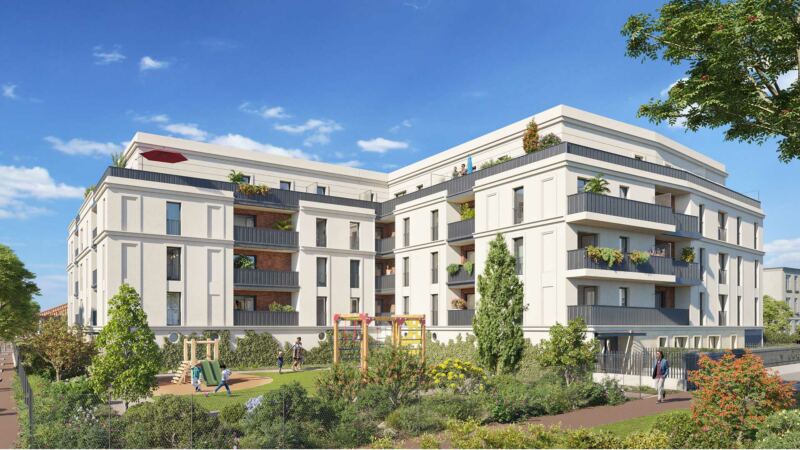 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

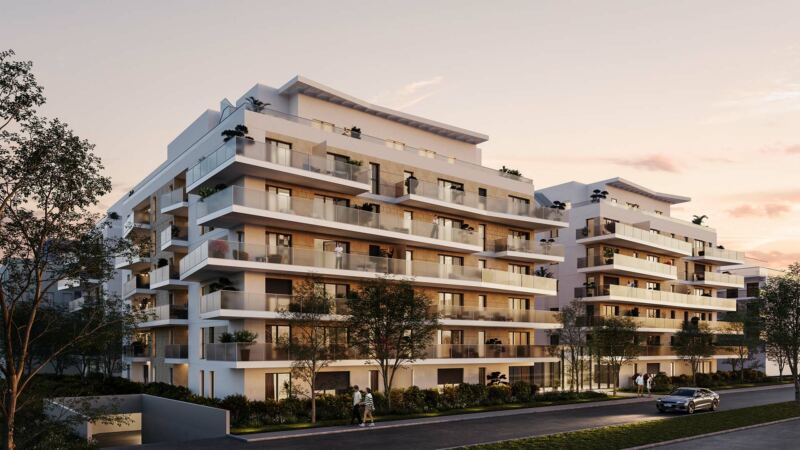
Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.