
Votre entreprise et votre patrimoine
ne se traitent pas séparément.
L'un finance l'autre, l'un garantit l'autre. Et la valeur de votre outil de travail dépend d'un acquéreur, d'un marché et d'un calendrier que vous ne maîtrisez pas entièrement.
À quel moment êtes-vous ?
Les bonnes décisions ne dépendent pas du montant de votre patrimoine mais du moment où vous vous trouvez. Choisissez celui qui vous ressemble le plus.
Financer l'exploitation
« J'ai signé le marché, je n'ai pas la trésorerie pour démarrer. »
Le besoin est rarement un problème de rentabilité : c'est un décalage entre les décaissements et les encaissements.
- Affacturage, découvert, crédit court terme
- Financement de matériel et de véhicules
- Mise en concurrence systématique
Optimiser sa rémunération
« Je ne sais pas si je dois me verser un salaire ou des dividendes. »
L'arbitrage se fait chaque exercice, et jamais sur le seul net immédiat : les droits acquis comptent autant.
- Salaire, dividendes et épargne salariale
- Droits à la retraite et prévoyance
- Capacité d'emprunt préservée
Préparer la suite
« Mon patrimoine est dans mon entreprise, et je ne sais pas comment en sortir. »
Un patrimoine professionnel ne produit ni liquidité ni diversification, et sa valeur dépend d'un acquéreur futur.
- Owner buy out sur les murs ou les titres
- Diversification hors entreprise
- Transmission et cession préparées
Notre méthode
Nous nous déplaçons, et nous écoutons d'abord
Dans votre entreprise, sur votre chantier, aux horaires qui vous conviennent. Le premier rendez-vous sert à comprendre l'activité, pas à placer une solution.
Le patrimoine privé et l'entreprise se traitent ensemble
L'un finance l'autre, l'un garantit l'autre, et une décision prise d'un côté a des conséquences de l'autre. Les traiter séparément est l'erreur la plus fréquente.
La protection avant l'optimisation
Prévoyance du dirigeant, assurance homme clé, protection du conjoint et des associés. Une optimisation fiscale ne survit pas à un arrêt de travail non couvert.
Chaque financement adossé à ce qu'il finance
Un besoin adossé à des créances certaines ne se finance pas comme un besoin adossé au bilan. C'est l'erreur d'orientation que nous corrigeons le plus souvent.
Nous travaillons avec votre expert-comptable, pas à sa place
Les schémas fiscaux et comptables sont arrêtés avec lui. Nous apportons l'analyse patrimoniale, la mise en concurrence et le suivi ; il assure le traitement.
Nos six expertises
Chacune dispose de sa page, avec son calculateur en accès libre et ses hypothèses affichées.
- Financement de matériel — crédit-bail ou crédit classique, comparés après impôt et non sur la mensualité affichée.
- Trésorerie et affacturage — quelle solution pour quel besoin, et ce que coûte réellement une avance sur facture.
- Owner buy out — dégager des liquidités sur les murs ou les titres sans perdre le contrôle.
- Épargne salariale — fidéliser l'équipe et se rémunérer autrement, dès un salarié.
- Rémunération du dirigeant — salaire, dividendes et droits acquis, arbitrés chaque exercice.
- Protection du dirigeant — arrêt de travail, invalidité, décès, homme clé, associés et caution personnelle : le seul risque capable d'arrêter net une entreprise rentable.
Le cabinet n'intervient pas en ingénierie financière de haut de bilan — évaluation d'entreprise, fusion-acquisition, levée de fonds. Ces travaux relèvent de professionnels spécialisés, avec lesquels nous travaillons. Le dire vaut mieux que de l'improviser.
Nos outils et nos dossiers
Salaire ou dividendes
Net perçu, impôt sur les sociétés et taux de prélèvement global.
Dossier n° 038Un marché signé, pas la trésorerie
30 000 € obtenus en huit jours, sans garantie personnelle.
Dossier n° 045Un OBO limité à la moitié
Mise en concurrence de financeurs spécialisés, opération en cours.
Questions fréquentes
Travaillez-vous avec mon expert-comptable ?
Systématiquement dès qu'un schéma fiscal ou comptable est en jeu. Nous apportons l'analyse patrimoniale, la mise en concurrence bancaire et le suivi ; il valide le traitement et en assure la mise en œuvre. Un montage conçu sans lui est un montage fragile.
Intervenez-vous pour les très petites entreprises ?
Oui. L'épargne salariale est ouverte dès un salarié, l'affacturage dès la première facture, et l'arbitrage de rémunération concerne tous les dirigeants. La taille de l'entreprise change les montants, pas les questions.
Combien coûte votre intervention ?
Selon la mission : honoraires de conseil pour une étude, honoraires de courtage pour une recherche de financement — et, dans ce cas, aucune somme ne peut être exigée avant l'obtention effective des fonds. Notre barème est affiché et le mode applicable à votre dossier vous est communiqué par écrit avant toute démarche.
Ma banque me suit déjà. Qu'apportez-vous de plus ?
Une banque propose ses propres solutions ; c'est normal, et ce n'est pas un reproche. Nous en consultons plusieurs et nous comparons ce qui ne figure pas sur la proposition : la quotité financée, les garanties exigées, la durée acceptée, les conditions de remboursement anticipé. Sur un owner buy out, l'écart de quotité entre deux établissements peut doubler les liquidités dégagées.
Une décision à prendre
avant la clôture ?
Arbitrage de rémunération, financement à monter, opération à chiffrer : plus le point est fait tôt dans l'exercice, plus la marge de manœuvre est large.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
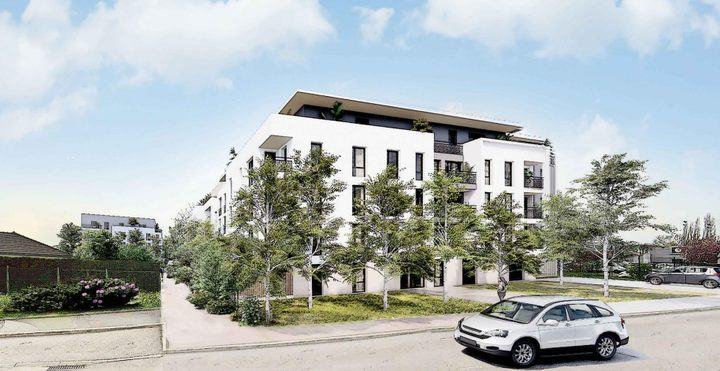 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.