
Ce n'est pas le produit qui compte,
c'est la date dont vous avez besoin.
Assurance-vie, plan d'épargne retraite, pierre-papier, PEA : quatre enveloppes, quatre fiscalités, quatre niveaux de disponibilité. Le choix se fait sur votre horizon, jamais sur un rendement affiché.
À quel moment êtes-vous ?
Les bonnes décisions ne dépendent pas du montant de votre patrimoine mais du moment où vous vous trouvez. Choisissez celui qui vous ressemble le plus.
Assurance-vie
« J'ai un contrat, je ne sais pas s'il est bon. »
Ce n'est pas un placement mais une enveloppe : ce qu'elle rapporte dépend des supports, des frais et de la façon d'en sortir.
- Frais réellement supportés
- Répartition selon l'horizon d'usage
- Antériorité fiscale et clause bénéficiaire
Plan d'épargne retraite
« On me dit que ça réduit mes impôts. »
L'avantage à l'entrée vaut votre tranche marginale. En contrepartie, l'épargne est bloquée et la sortie fiscalisée.
- Plafond réellement disponible
- Arbitrage entrée contre sortie
- Cas de déblocage anticipé
Pierre-papier
« Je veux de l'immobilier sans la gestion. »
Un revenu régulier sans contrainte locative, mais des frais d'entrée élevés et une liquidité qui n'est pas celle d'un livret.
- Rendement net de frais et d'impôt
- Délai et conditions de revente
- Place dans l'allocation d'ensemble
PEA et compte-titres
« Deux enveloppes, laquelle choisir ? »
Même univers d'investissement, deux fiscalités et deux niveaux de souplesse. L'arbitrage est simple, encore faut-il qu'on l'explique.
- Fiscalité comparée
- Plafonds et contraintes
- Horizon et disponibilité
Notre méthode
Nous partons de votre horizon, pas d'un produit
La date à laquelle vous aurez besoin de l'argent détermine l'enveloppe et le niveau de risque acceptable. Un produit choisi avant cette question est un produit choisi au hasard.
Nous lisons d'abord ce que vous détenez
Frais réels, supports, antériorité, bénéficiaires. Il arrive que la bonne décision consiste à ne rien changer — un contrat ancien bénéficie parfois de conditions qu'on ne retrouve plus.
Nous évaluons vos connaissances et votre tolérance au risque
C'est une obligation réglementaire, et c'est aussi ce qui évite de recommander un support que vous ne pourriez pas garder lors d'une baisse.
Nous comparons plusieurs solutions, et nous écrivons pourquoi
La recommandation est remise par écrit, avec les solutions étudiées, celle retenue, ses risques et ses frais. Vous devez pouvoir en refaire le raisonnement.
Nous vous disons comment nous sommes rémunérés
Honoraires pour le conseil en investissements financiers, commissions de l'assureur pour les contrats d'assurance, avec le montant ou le mode de calcul, communiqués par écrit avant toute souscription. Sans cette information, vous ne pouvez pas juger d'un conseil.
Ce que nous ne ferons pas
- Nous ne vous promettrons aucun rendement. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Une projection affiche ses hypothèses ; elle ne constitue pas un engagement.
- Nous ne recommanderons rien avant de vous avoir écouté. Situation, objectifs, horizon, connaissances, expérience, tolérance au risque et capacité à subir des pertes : ces éléments sont recueillis et formalisés avant toute proposition.
- Nous ne gérerons pas votre argent à votre place. Le cabinet ne détient aucun fonds et ne pratique pas la gestion sous mandat. Les capitaux restent chez les établissements, et les décisions vous appartiennent.
- Nous ne présenterons pas un produit comme une solution fiscale. Un avantage fiscal réduit le coût d'une opération ; il ne la rend pas pertinente.
Nommer un support transformerait une page pédagogique en communication promotionnelle, soumise à des obligations propres — information claire, exacte et non trompeuse, présentation équilibrée des risques, remise des documents d'information réglementaires. Ces pages expliquent des mécanismes. Les solutions se discutent en rendez-vous, avec les documents qui les accompagnent.
Questions fréquentes
Quel montant faut-il pour vous consulter ?
Il n'y a pas de seuil. Le premier rendez-vous sert à comprendre votre situation et à dire ce qui mérite d'être corrigé — souvent des choses qui ne coûtent rien, comme une clause bénéficiaire ou une répartition inadaptée à votre horizon.
Êtes-vous indépendant ?
Le cabinet est indépendant capitalistiquement : il n'appartient à aucun établissement et n'en distribue pas les produits en exclusivité. Notre conseil en investissements financiers est en outre qualifié d'« indépendant » au sens du règlement général de l'AMF : nous ne conservons aucune rétrocession sur les instruments financiers recommandés, elles vous sont intégralement reversées. Pour les contrats d'assurance, nous intervenons comme courtier, rémunéré par l'assureur. Le détail figure dans le document d'entrée en relation remis avant toute prestation.
Que se passe-t-il si je suis votre recommandation et que cela baisse ?
Une baisse est une éventualité prévue, pas un accident : elle figure dans le rapport écrit, avec son ampleur possible et l'horizon sur lequel elle se lisse. Ce que nous devons, c'est une recommandation adaptée à votre situation et loyalement expliquée — pas une performance, que personne ne peut garantir.
Puis-je vous consulter sans rien souscrire ?
Oui, et c'est fréquent. Une mission de conseil peut se limiter à un audit de vos contrats, facturé selon le barème affiché, sans aucune souscription à la clé.
Vos contrats, relus
une fois pour toutes.
Frais réels, supports, antériorité, bénéficiaires. Trente minutes suffisent pour savoir ce que vous détenez vraiment — et il arrive que la conclusion soit de ne rien changer.
L’immobilier en direct, à côté des placements financiers
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
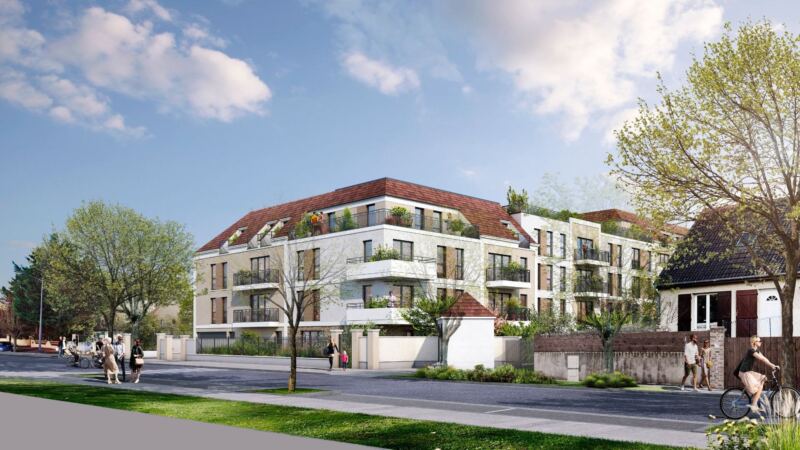
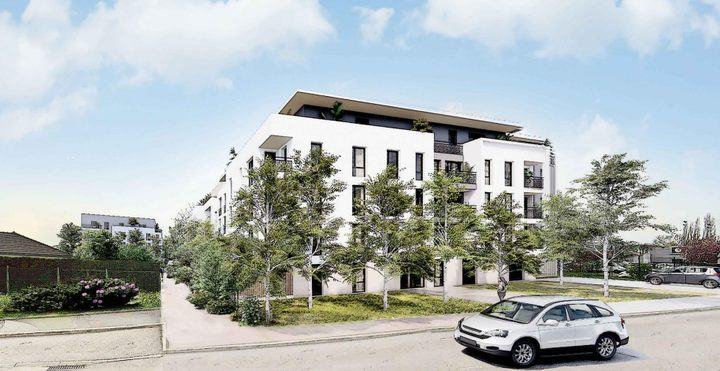 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
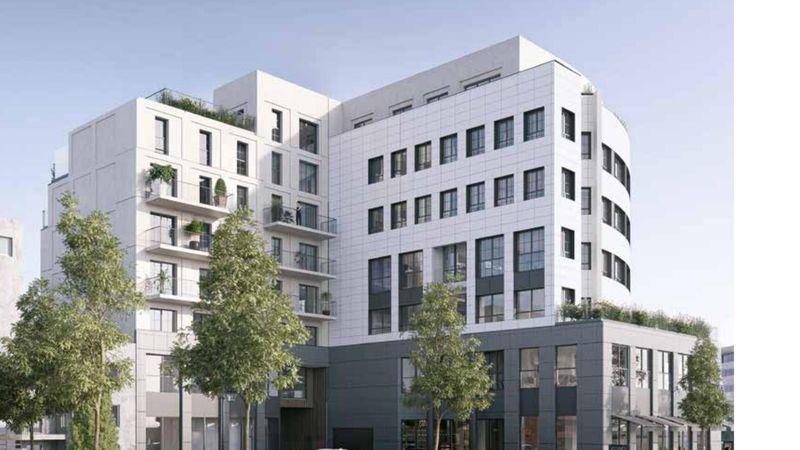
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
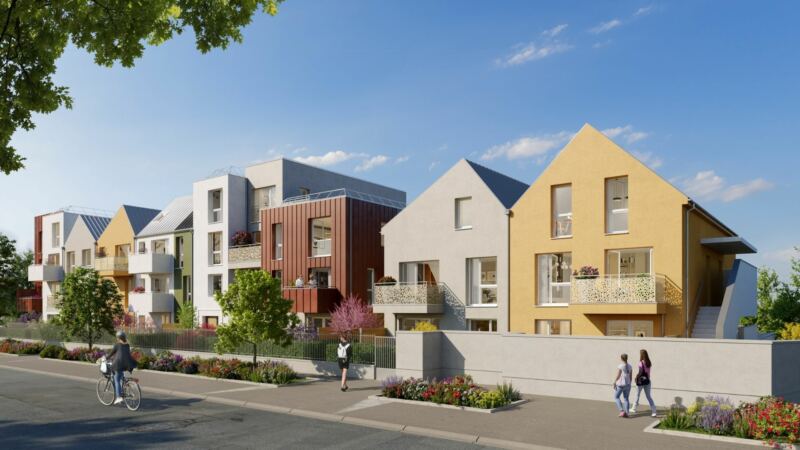
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
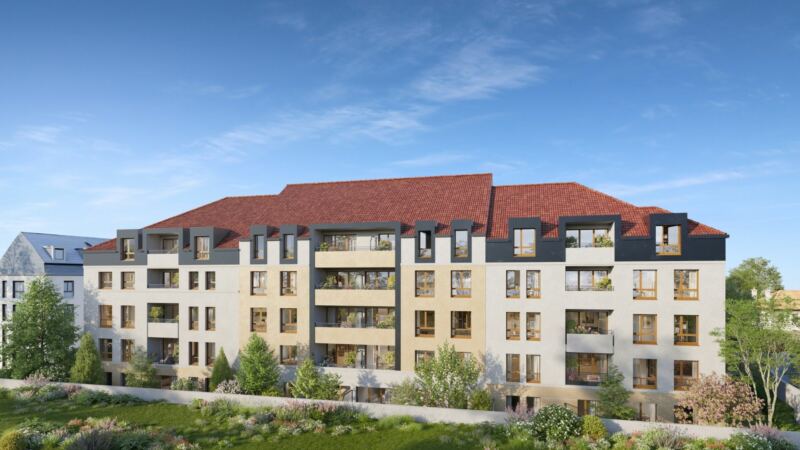
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
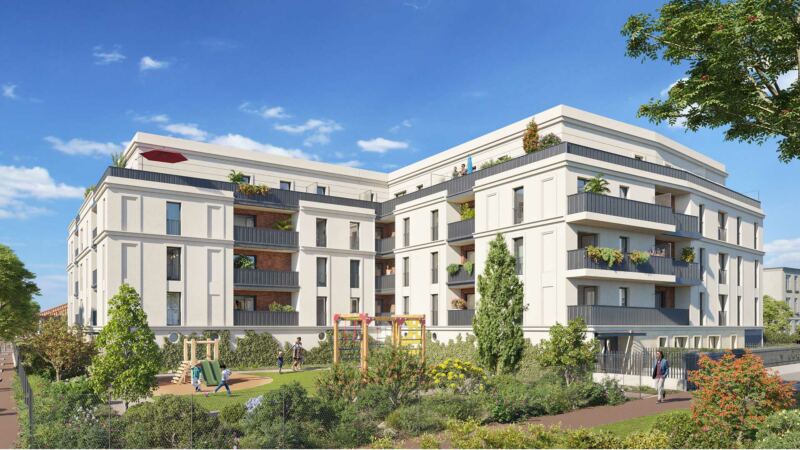 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

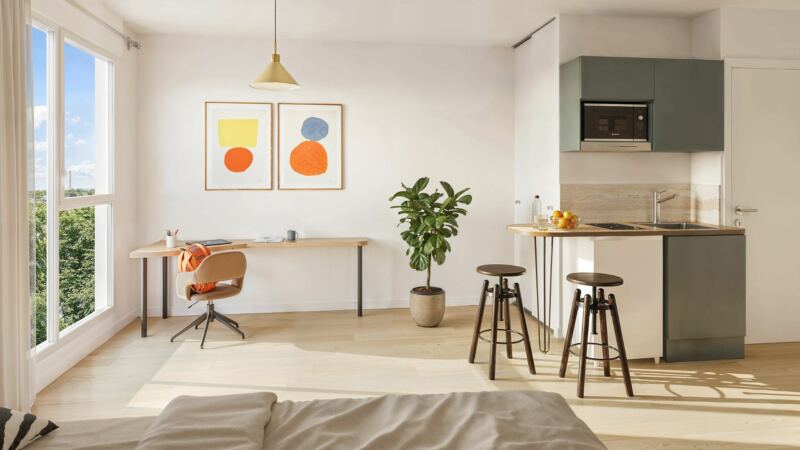
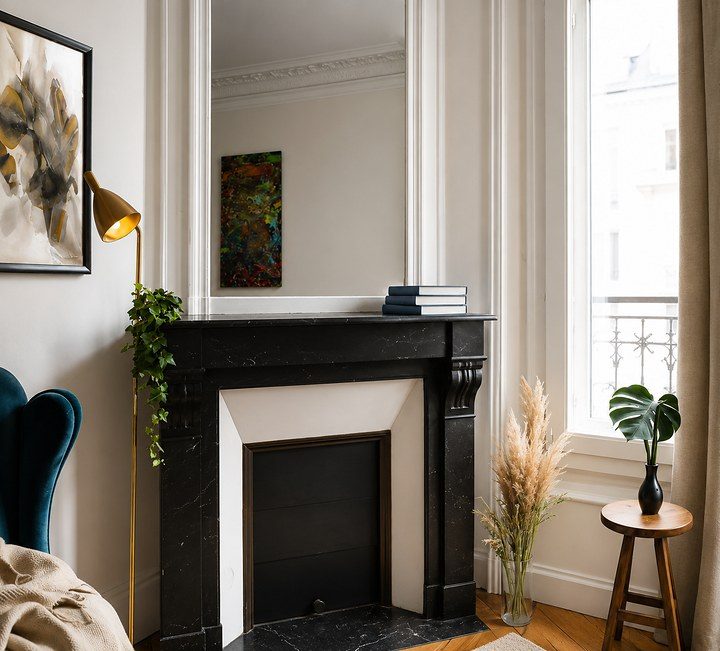
Biens anciens à vivre ou à louer, en Île-de-France

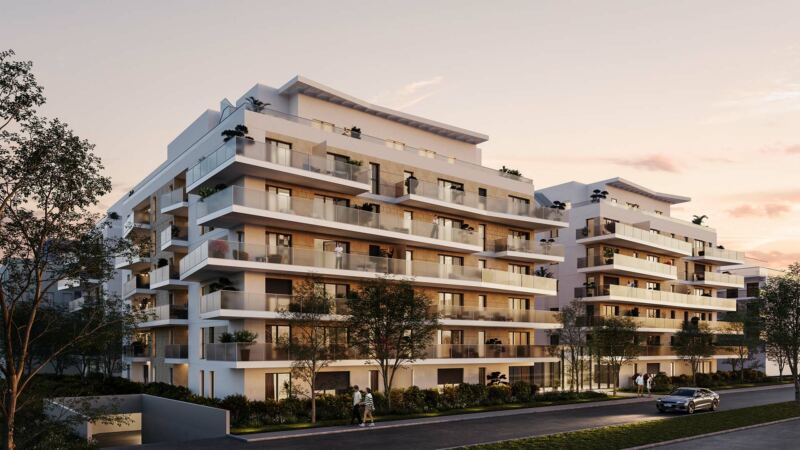
Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.