
La bonne répartition
dépend de votre calendrier.
Il n'existe pas d'allocation idéale, seulement des allocations cohérentes avec une situation. Ce qui change tout n'est ni votre âge ni votre patrimoine : c'est la date à laquelle vous aurez besoin de l'argent, et la régularité de vos revenus d'ici là.
Six situations, six répartitions
Choisissez la situation qui ressemble le plus à la vôtre. Le pourcentage au centre du graphique indique le rendement moyen que produirait cette répartition selon nos hypothèses par classe d'actifs — il n'est ni garanti, ni promis.
La logique de cette répartition
Ces graphiques montrent une logique, pas une recommandation. Une allocation réelle suppose l'évaluation de vos connaissances, de votre expérience, de votre situation financière, de vos objectifs et de votre tolérance au risque, ainsi que la remise des documents d'information de chaque support. Les rendements affichés reposent sur des hypothèses par classe d'actifs et ne sont ni garantis ni promis : les performances passées ne préjugent pas des performances futures. L'immobilier et les unités de compte ne bénéficient d'aucune garantie en capital. Ces éléments ne constituent ni un conseil personnalisé, ni une offre.
Ce que ces graphiques disent, et ne disent pas
Ils ne classent pas les profils du moins bon au meilleur. Le jeune actif qui concentre 60 % de son épargne sur un projet d'achat n'est pas moins bien conseillé que le cadre supérieur diversifié : il fait exactement ce qu'il doit faire à ce moment-là.
Ils ne visent pas le rendement maximal. Trois de ces six répartitions produisent moins de 3,5 % selon nos hypothèses, et c'est volontaire. Chercher davantage supposerait d'accepter une volatilité incompatible avec l'horizon d'usage — c'est-à-dire de risquer de vendre au mauvais moment.
Ils supposent la protection déjà traitée. Prévoyance, invalidité, perte de licence pour un sportif : ces garanties ne figurent pas dans une allocation d'actifs, mais elles la précèdent. Une allocation parfaite ne résiste pas à un arrêt de travail non couvert.
Regardez le passage du jeune actif au cadre supérieur : la poche dynamique passe de 5 à 20 %, non parce que le second est plus audacieux, mais parce que son argent n'est pas attendu dans dix-huit mois. Le même raisonnement explique pourquoi un sportif de haut niveau à revenus modestes détient 40 % de réserve quand un retraité n'en détient que 15 : le premier peut perdre son revenu du jour au lendemain, le second perçoit une pension.
Ce que fait chaque poche
| Poche | Son rôle | Hypothèse |
|---|---|---|
| Réserve de sécurité | Disponible immédiatement, sans pénalité. Elle n'est pas là pour rapporter : elle évite de vendre au mauvais moment. | 2,0 % |
| Fonds en euros et obligataire | Le socle. Capital garanti sur le fonds en euros ; l'obligataire daté ajoute du rendement si l'on va au terme. | 3,0 % |
| Immobilier | Détention directe ou pierre-papier. La seule poche qui se finance à crédit, et qui produit un revenu régulier. | 4,5 % |
| Poche dynamique | Actions et unités de compte diversifiées. Volatile par nature : n'a de sens que sur un horizon long. | 6,5 % |
| Retraite dédiée | Plan d'épargne retraite et dispositifs d'entreprise. Avantage fiscal à l'entrée, blocage jusqu'à la retraite. | 4,0 % |
| Projet à court terme | Apport, formation, reconversion, adaptation du logement. Ce qui sera dépensé bientôt ne s'investit pas. | 1,5 % |
Hypothèses de rendement annuel moyen par classe d'actifs, nettes de frais de gestion et brutes de fiscalité et de prélèvements sociaux, retenues à titre pédagogique pour permettre la comparaison entre profils. Elles ne constituent ni une prévision, ni un engagement.
Questions fréquentes
Ma situation ne correspond à aucun de ces six profils
C'est le cas le plus fréquent : la plupart des situations réelles se situent entre deux profils, ou en combinent des éléments. Un dirigeant proche de la retraite, un sportif qui vient de créer une entreprise, un cadre qui prépare un premier achat tardif. Ces graphiques donnent une logique de lecture, pas une grille dans laquelle se ranger.
Pourquoi la résidence principale n'apparaît-elle pas ?
Parce qu'elle ne produit ni revenu ni liquidité : elle vous loge. Elle constitue un actif patrimonial majeur, mais l'intégrer à une allocation financière fausse la lecture — une répartition composée à 80 % de résidence principale n'a rien d'anormal, et n'aurait aucun sens représentée ainsi. Pour le jeune actif, elle apparaît sous la forme de l'apport en cours de constitution.
Ces pourcentages sont-ils des recommandations ?
Non. Ce sont des illustrations construites à partir de situations types. Une allocation réelle suppose un recueil complet d'informations et un test d'adéquation, formalisés par écrit. C'est précisément l'objet du premier rendez-vous — et ce que la réglementation impose avant toute recommandation.
Faut-il rééquilibrer souvent ?
Rarement. Un point annuel suffit dans la plupart des cas. Ce qui déclenche un vrai rééquilibrage, ce n'est pas le marché : c'est un changement de situation — un achat, une naissance, une cession, une fin de contrat, un départ à la retraite.
Et vous,
où en êtes-vous ?
Comparons votre répartition actuelle à celle qui correspond à votre situation. Trente minutes, sans frais et sans engagement — il arrive que la conclusion soit qu'il n'y a rien à changer.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
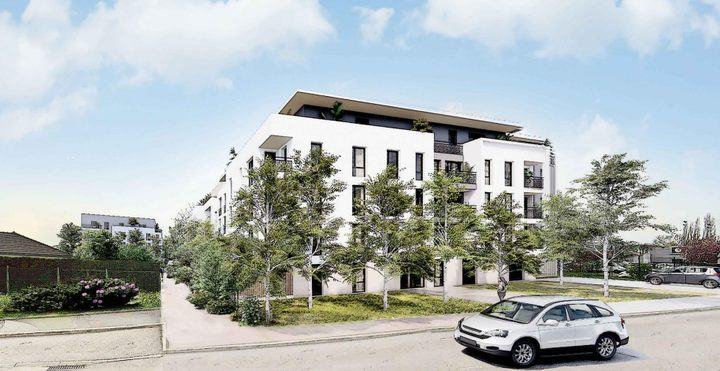 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
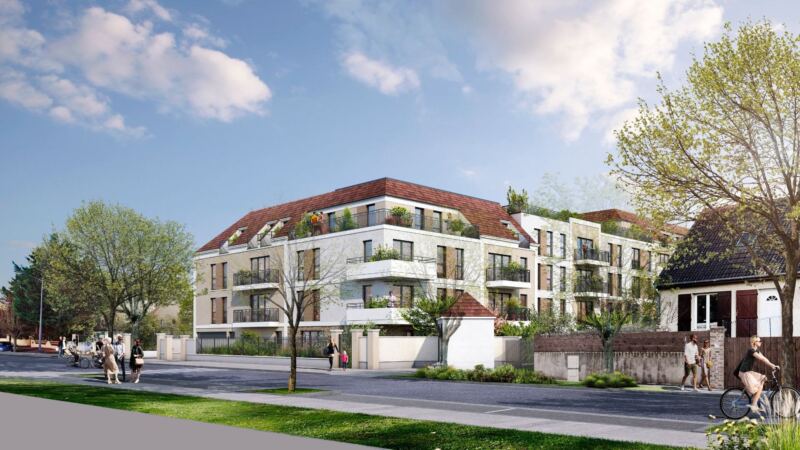 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
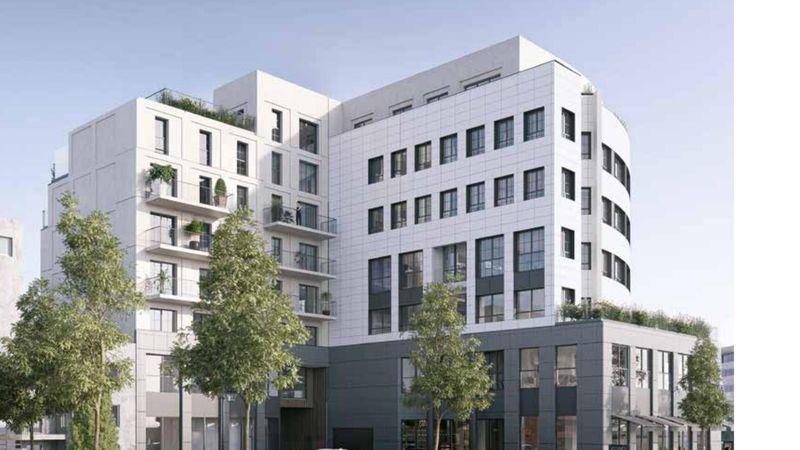 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
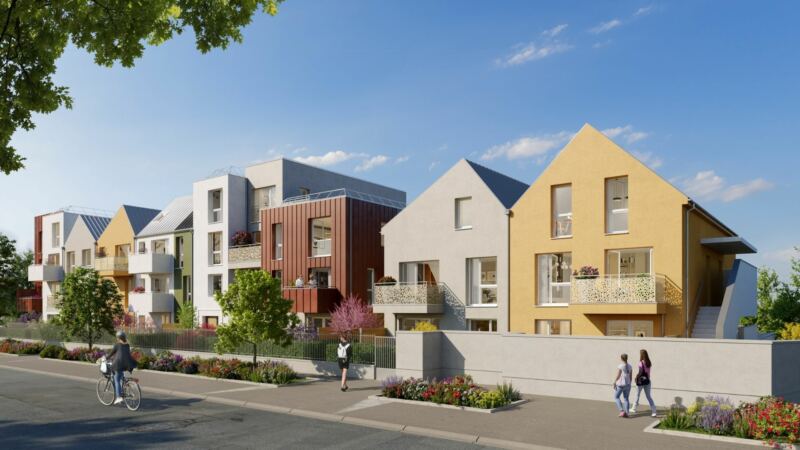 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
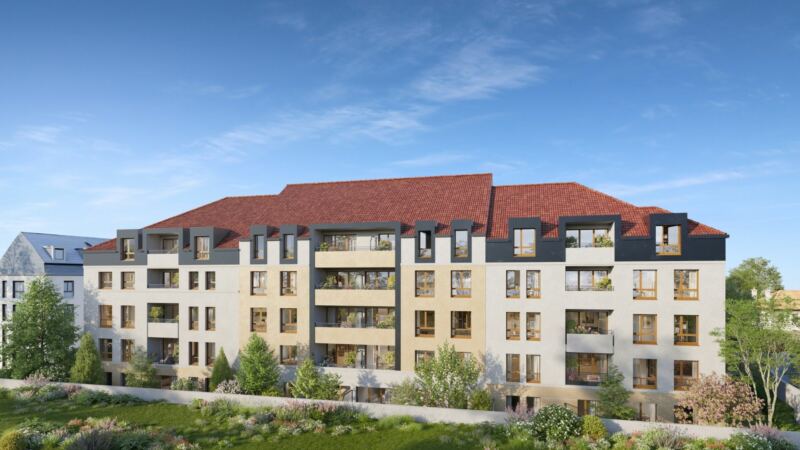 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
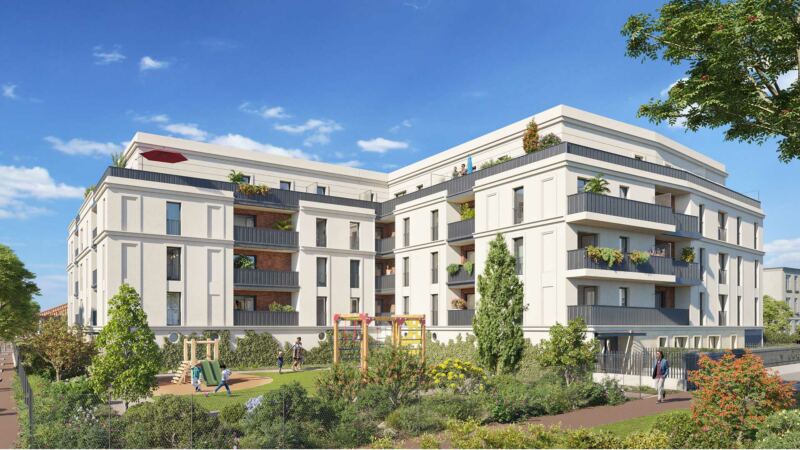 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.