
Se vendre à soi-même,
sans perdre le contrôle.
Une société que vous détenez rachète vos murs ou une partie de vos titres, en s'endettant. Vous percevez le prix, la société rembourse avec les loyers ou le résultat.
Le problème
Un dirigeant a souvent l'essentiel de son patrimoine immobilisé dans son entreprise ou dans les murs de son activité. Ce patrimoine ne produit pas de liquidités, ne se diversifie pas, et sa valeur dépend d'un acquéreur futur qu'on ne maîtrise pas.
L'owner buy out répond précisément à cela : transformer une partie de ce patrimoine en liquidités, aujourd'hui, sans céder le contrôle et sans attendre une hypothétique cession. Encore faut-il que les chiffres tiennent — et le paramètre qui décide de tout n'est ni la fiscalité ni la valorisation, c'est la quotité que la banque accepte de financer.
Combien un OBO peut-il dégager ?
L'opération consiste à vendre vos murs — ou vos titres — à une société que vous détenez, financée par emprunt. Le calculateur mesure ce que l'opération laisse réellement en poche, et si les loyers ou le résultat la portent.
Ce que produit l'opération
| Montant | |
|---|---|
| Dette mise en place | — |
| Apport à financer | — |
| Plus-value taxable estimée | — |
| Liquidités nettes perçues | — |
| Annuité de la dette | — |
| Couverture par les loyers ou le résultat | — |
Hypothèses simplifiées. Plus-value calculée par différence entre la valeur retenue et le prix de revient fiscal, imposée au taux forfaitaire de 30 % — sans tenir compte des abattements pour durée de détention, des régimes d'exonération ou de report, ni de la contribution exceptionnelle sur les hauts revenus. Droits d'enregistrement, frais d'acte, honoraires et frais de montage exclus. Le ratio de couverture rapporte le loyer ou le résultat affecté à l'annuité, avant impôt sur les sociétés et avant charges. Une opération d'owner buy out ne se décide pas sur ce calcul : la valorisation, le régime fiscal applicable et le risque de requalification doivent être arbitrés avec votre expert-comptable et votre avocat. Simulation indicative, ne constituant ni un conseil personnalisé ni une offre.
La méthode
L'owner buy out consiste à se vendre à soi-même : une société que vous créez rachète vos murs professionnels ou une partie de vos titres, en s'endettant. Vous percevez le prix, la société rembourse avec les loyers ou le résultat. C'est l'un des rares mécanismes qui transforme un patrimoine professionnel illiquide en liquidités, sans perdre le contrôle.
Les quatre points qui font échouer une opération
La valorisation
Trop basse, elle prive l'opération de son intérêt. Trop haute, elle attire l'attention de l'administration et fait échouer le financement. Elle doit être documentée par une méthode défendable, pas par un souhait.
La quotité accordée par la banque
C'est le paramètre qui décide de tout. Une banque qui plafonne à 50 % de la valeur réduit mécaniquement de moitié les liquidités dégagées. La mise en concurrence n'est pas un confort : elle est l'opération.
La capacité de remboursement
Les loyers ou le résultat affecté doivent couvrir l'annuité avec une marge. En dessous de 1,20 de couverture, les établissements réduisent la quotité ou refusent.
Le régime fiscal de l'apport
Selon le montage — cession directe, apport-cession, holding — le traitement de la plus-value diffère radicalement, et certains régimes imposent des engagements de réinvestissement. Cela s'arbitre avant, jamais après.
Société de conseil et de prestations informatiques auprès d'établissements bancaires et d'assurance. Au regard de sa situation économique, nous avons recommandé une opération d'owner buy out. La banque historique, qui démarchait le dirigeant, a plafonné son financement à 50 % de la valorisation retenue — divisant par deux les liquidités dégagées. Nous mettons en concurrence des financeurs spécialisés, au-delà des réseaux généralistes : la quotité obtenue conditionne l'intérêt même de l'opération.
Notre périmètre, et sa limite
Nous intervenons sur la structuration patrimoniale de l'opération, la recherche et la négociation du financement, et l'articulation avec votre situation personnelle. Nous n'intervenons pas en ingénierie financière de haut de bilan — évaluation d'entreprise, fusion-acquisition, levée de fonds : ces travaux relèvent de professionnels spécialisés, avec lesquels nous travaillons.
Questions fréquentes
À partir de quelle valeur une opération a-t-elle du sens ?
Il n'y a pas de seuil absolu, mais des frais fixes : montage juridique, actes, garanties, honoraires. En dessous de quelques centaines de milliers d'euros de valorisation, ces frais absorbent souvent l'intérêt de l'opération. Le calculateur ci-dessus donne un premier ordre de grandeur.
Est-ce que je perds le contrôle de mon entreprise ?
Non, c'est même la raison d'être du montage : la société acquéreuse est détenue par vous. Le contrôle est préservé, l'endettement est porté par la structure, et vous percevez le prix.
Quel est le risque fiscal ?
Le principal risque est la contestation de la valorisation et, selon le montage retenu, la remise en cause d'un régime de report ou d'exonération. C'est pourquoi la valorisation doit être documentée et le schéma validé par votre conseil fiscal avant l'opération.
Pourquoi ma banque limite-t-elle son financement ?
Parce qu'elle apprécie le risque sur la capacité de remboursement et sur la valeur du sous-jacent, et qu'elle applique ses propres règles internes. Une autre banque, ou un financeur spécialisé, peut retenir une quotité sensiblement différente sur le même dossier. C'est exactement la situation du dossier n° 045.
Pour aller plus loin
Un OBO limité à la moitié
Mise en concurrence de financeurs spécialisés, opération en cours.
ExpertiseRémunération du dirigeant
Ce que l'opération change à votre équilibre salaire et dividendes.
WebcomimmoFaire estimer les murs
Une opération d'owner buy out commence par une valorisation défendable. Estimation fondée sur les transactions réellement enregistrées.
Xavier Israël
Toutes les recommandations du cabinet sont remises par écrit et motivées. Les développements fiscaux et comptables de cette page doivent être validés par votre expert-comptable avant tout engagement.
Des murs détenus,
des liquidités à dégager ?
Nous chiffrons l'opération, nous mettons les financeurs en concurrence et nous travaillons avec votre expert-comptable sur le schéma fiscal.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
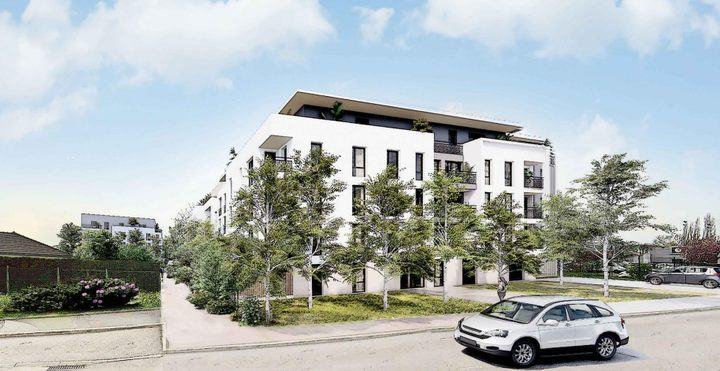 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
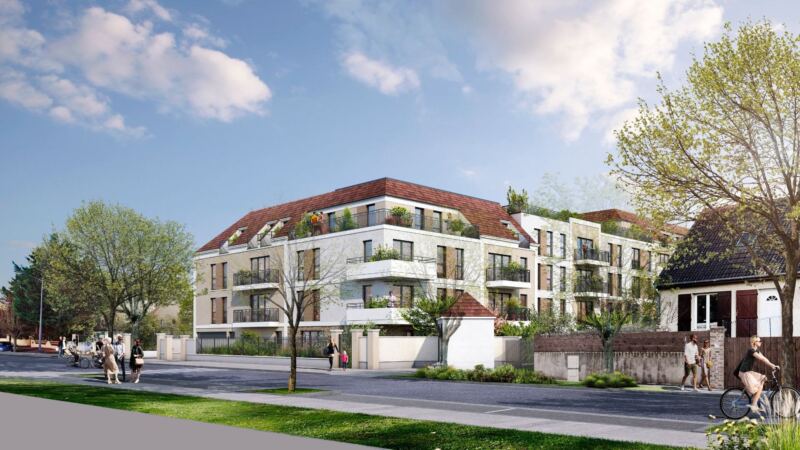 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.