
« Les dividendes coûtent moins cher. »
C'est à moitié vrai.
Exact sur l'année, faux sur une carrière. Ce que le calcul annuel ne montre pas : les droits à la retraite, les indemnités journalières, l'invalidité et la capacité d'emprunt.
Le problème
C'est la question que tout dirigeant pose, et celle à laquelle on répond trop vite. La réponse spontanée — privilégier les dividendes — optimise l'année en cours et dégrade silencieusement tout le reste : la retraite qui se construit, la couverture en cas d'arrêt, et la capacité à emprunter.
Le bon arbitrage n'est donc pas celui qui maximise le net immédiat. C'est celui qui concilie le net, les droits acquis et les projets à financer — et il se refait chaque exercice, au vu du résultat réel.
Salaire ou dividendes ?
La comparaison ne se fait pas sur le net immédiat, mais sur ce que chaque euro de résultat laisse en poche — et sur les droits qu'il ouvre. Le calculateur chiffre les deux voies à résultat identique.
Ce qui arrive en poche
| Montant | |
|---|---|
| Rémunération brute versée | — |
| Net après cotisations et impôt | — |
| Résultat soumis à l'impôt sur les sociétés | — |
| Dividende net après prélèvement forfaitaire | — |
| Total perçu | — |
| Taux de prélèvement global | — |
Hypothèses simplifiées. Cotisations sociales du dirigeant calculées en pourcentage de la rémunération versée, taux global saisi par vous. Impôt sur les sociétés appliqué au taux réduit de 15 % jusqu'à 42 500 € de résultat puis à 25 % au-delà. Dividendes soumis au prélèvement forfaitaire unique de 30 %. Ne sont pas pris en compte : l'assujettissement aux cotisations sociales de la fraction de dividendes excédant 10 % du capital, des primes d'émission et des comptes courants pour un gérant majoritaire de société soumise à l'impôt sur les sociétés ; l'option pour le barème progressif ; les abattements et régimes particuliers ; la contribution exceptionnelle sur les hauts revenus. Ces éléments peuvent modifier sensiblement le résultat : l'arbitrage doit être validé par votre expert-comptable. Simulation indicative, ne constituant ni un conseil personnalisé ni une offre.
La méthode
C'est la question que tout dirigeant pose, et celle à laquelle on répond trop vite. « Les dividendes coûtent moins cher » est une phrase à moitié vraie : elle est exacte sur l'année, fausse sur la vie.
Ce que le net immédiat ne montre pas
Les droits à la retraite
Les dividendes n'ouvrent aucun droit. Un dirigeant qui se rémunère peu pendant quinze ans constate, au moment de liquider sa retraite, l'écart que le calcul annuel ne montrait pas.
Les indemnités journalières et l'invalidité
Elles se calculent sur les revenus cotisés. Une rémunération faible signifie une couverture faible — au moment précis où l'entreprise a besoin de son dirigeant.
La capacité d'emprunt
Les banques analysent d'abord la rémunération déclarée. Un dirigeant faiblement rémunéré peut se voir refuser un prêt immobilier que ses revenus réels justifieraient largement.
Le seuil des 10 %
Pour un gérant majoritaire de société soumise à l'impôt sur les sociétés, la fraction de dividendes excédant 10 % du capital, des primes d'émission et des comptes courants est assujettie aux cotisations sociales. Ce seuil change souvent l'arbitrage.
Notre méthode
| Étape | Ce que nous regardons |
|---|---|
| 1. Les besoins réels | Ce dont vous avez besoin pour vivre, et ce qui peut rester dans l'entreprise. Beaucoup d'arbitrages partent de la fiscalité au lieu de partir de là. |
| 2. Les droits acquis | Relevé de carrière, trimestres validés, couverture prévoyance actuelle. C'est ce qui donne sa valeur réelle à un euro de cotisation. |
| 3. Les projets à financer | Un projet immobilier dans les deux ans change l'arbitrage : la rémunération déclarée redevient prioritaire. |
| 4. Les dispositifs complémentaires | Épargne salariale, plan d'épargne retraite, prévoyance. Ils déplacent souvent la frontière entre salaire et dividendes. |
| 5. La révision annuelle | L'arbitrage se refait chaque exercice, au vu du résultat réel. Un équilibre fixé une fois pour toutes devient faux avec le temps. |
L'arbitrage dépend de votre forme sociale, de votre statut, du niveau de votre capital et de vos comptes courants. Nous intervenons sur la dimension patrimoniale — droits, protection, capacité d'emprunt, épargne — et le schéma retenu est arrêté avec votre expert-comptable, qui en assure le traitement.
Questions fréquentes
Vaut-il mieux se verser un salaire ou des dividendes ?
Il n'y a pas de réponse générale. Sur l'année, les dividendes sont souvent plus efficaces ; sur une carrière, l'absence de droits acquis coûte cher. La plupart des situations appellent un équilibre, révisé chaque exercice — et cet équilibre dépend aussi de vos projets personnels.
Qu'est-ce que la règle des 10 % ?
Pour un gérant majoritaire de société soumise à l'impôt sur les sociétés, la part de dividendes dépassant 10 % du capital social, des primes d'émission et des sommes versées en compte courant est soumise aux cotisations sociales. Autrement dit, au-delà d'un certain montant, le dividende cesse d'être un dividende sur le plan social.
Puis-je changer d'arbitrage en cours d'année ?
La rémunération se pilote en cours d'exercice ; la distribution de dividendes se décide en assemblée, après approbation des comptes. Il est donc possible d'ajuster, mais la marge diminue à mesure que l'exercice avance. C'est pourquoi le point d'étape se fait idéalement avant la clôture.
Et si je dois emprunter ?
Signalez-le avant tout arbitrage. Les banques raisonnent sur les revenus déclarés des deux ou trois derniers exercices : un dirigeant faiblement rémunéré peut se voir refuser un financement que sa situation réelle justifierait. Dans ce cas, la rémunération redevient prioritaire, même si elle coûte plus cher.
Pour aller plus loin
Épargne salariale
Un troisième canal de rémunération, souvent oublié dans l'arbitrage.
ExpertiseOBO immobilier
Dégager des liquidités sans passer par la rémunération.
ProfilDirigeant d'entreprise
L'ordre dans lequel traiter les sujets d'une entreprise.
Xavier Israël
Toutes les recommandations du cabinet sont remises par écrit et motivées. Les développements fiscaux et comptables de cette page doivent être validés par votre expert-comptable avant tout engagement.
Avant la clôture,
faisons le point.
L'arbitrage se pilote en cours d'exercice : plus il est fait tôt, plus la marge de manœuvre est large. Le premier rendez-vous est sans frais.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
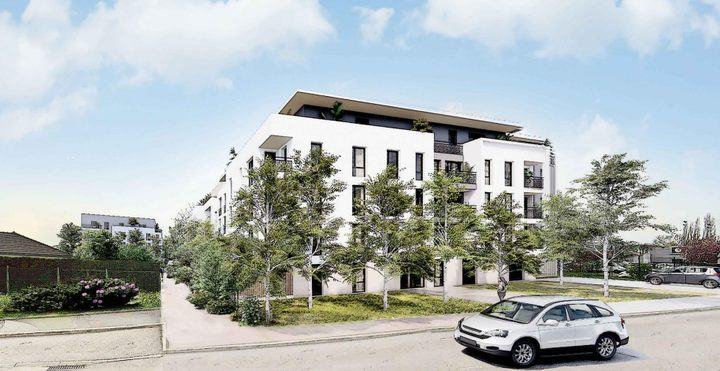 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
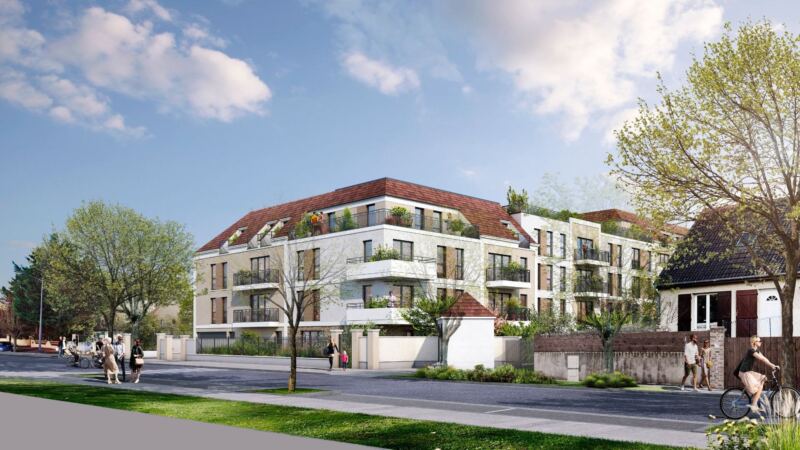 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien
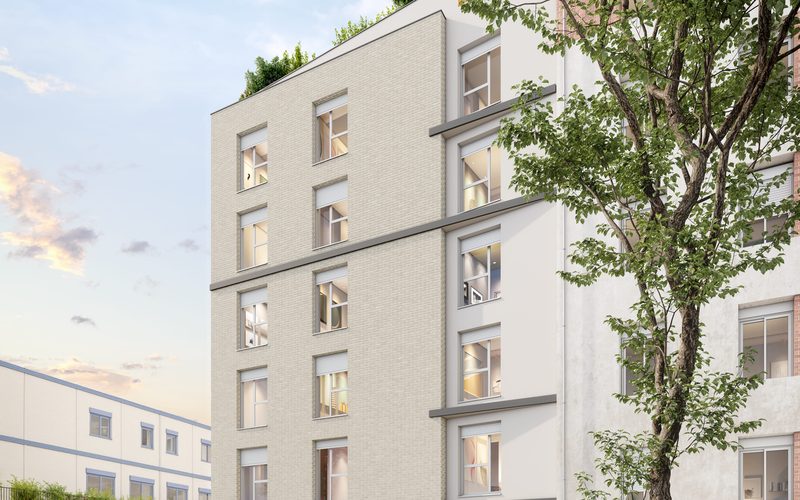

Biens anciens à vivre ou à louer, en Île-de-France

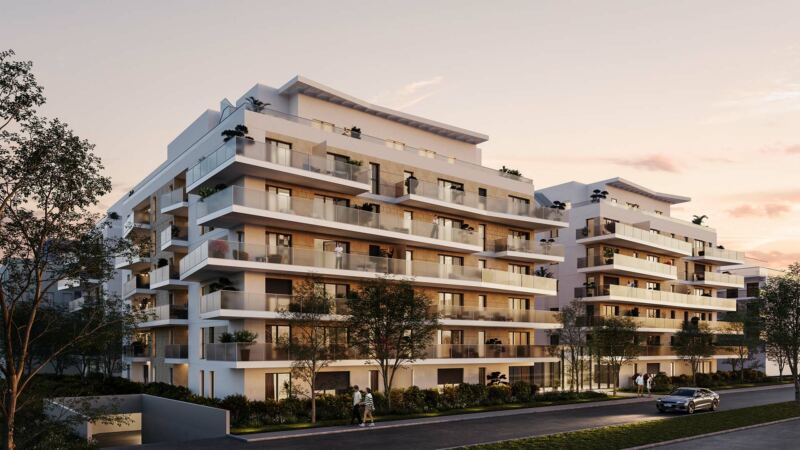
Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.