
Votre entreprise et votre patrimoine
ne sont qu'un seul sujet.
Vous cumulez les questions d'un particulier et celles d'une société — et les deux interagissent en permanence. Votre rémunération dépend de vos résultats, votre retraite de vos arbitrages, votre capacité d'investissement de votre trésorerie, et votre patrimoine final du prix de cession.
Le vrai problème n'est pas la solution, c'est l'ordre
La plupart des dirigeants d'entreprise que nous rencontrons — que l'on dise dirigeant, gérant ou chef d'entreprise, la situation est la même — n'ont pas de problème d'information : ils ont déjà entendu parler du PER, de l'épargne salariale, du crédit-bail, de l'OBO. Ce qu'ils n'ont pas, c'est une hiérarchie — et sans hiérarchie, on traite le sujet que le dernier interlocuteur a mis sur la table.
Le résultat est presque toujours le même : une optimisation fiscale mise en place avant qu'une prévoyance correcte n'existe, un investissement immobilier engagé alors que la trésorerie d'exploitation est tendue, une cession préparée dix-huit mois avant l'échéance quand il en aurait fallu cinq ans.
On protège avant d'optimiser, on finance l'exploitation avant d'investir, et on prépare la sortie avant d'en avoir besoin. Cet ordre n'est pas une opinion : il découle de la dépendance entre les sujets. Une optimisation fiscale ne survit pas à un arrêt de travail non couvert.
Ce qui compte, dans cet ordre
- Protéger le dirigeant et l'entreprisePrévoyance, invalidité, homme clé, garantie croisée entre associés. C'est le poste le plus souvent sous-dimensionné, et le seul dont l'absence peut détruire l'entreprise en quelques mois.
- Sécuriser la trésorerie d'exploitationBesoin en fonds de roulement, délais clients, financement des marchés signés. Une entreprise rentable peut mourir de trésorerie ; c'est même le scénario le plus fréquent dans le bâtiment.
- Adapter le financement à l'actif financéMatériel, véhicules, outil de production, infrastructure. Crédit, crédit-bail ou location : le choix se juge après impôt et après effet sur le bilan, pas sur le loyer affiché.
- Arbitrer rémunération et dividendesAvec la protection sociale et les droits à la retraite qui vont avec. Le net immédiat est le pire des critères s'il est le seul.
- Utiliser l'épargne salariale comme levierIntéressement, plan d'épargne entreprise, plan d'épargne retraite collectif. Fiscalement efficace pour vous, et l'un des rares outils de fidélisation accessibles à une petite structure.
- Traiter l'immobilier professionnelRester locataire, acquérir via une société civile, ou dégager des liquidités sur des murs déjà détenus par un OBO. Trois trajectoires patrimoniales très différentes.
- Construire le patrimoine privé en parallèleParce qu'une entreprise n'est pas un plan de retraite : sa valeur dépend d'un acquéreur, d'un marché et d'un calendrier que vous ne maîtrisez pas.
- Préparer la cession, longtemps à l'avanceLa structuration de détention, le régime des plus-values et la transmission familiale se décident des années avant la vente, pas au moment de la lettre d'intention.
Où en êtes-vous ?
Huit affirmations. Cochez celles qui vous concernent : vos priorités se classent dans l'ordre où nous les traiterions. Aucune donnée n'est enregistrée, aucun e-mail n'est demandé.
Vos priorités, dans l'ordre
Rien de coché pour l'instant.
Ce classement est une orientation, pas une recommandation personnalisée : celle-ci suppose un recueil d'informations complet et un rapport écrit, remis en rendez-vous.
Les deux volets, traités au même endroit
C'est la raison d'être du cabinet : vos statuts d'intermédiaire en banque, en assurance et en investissements financiers, plus la carte professionnelle de transaction, couvrent l'ensemble sans vous obliger à répéter votre situation à quatre interlocuteurs.
Côté entreprise
- Financement de matériel et d'outil de production
- Trésorerie, besoin en fonds de roulement, affacturage
- Financement d'infrastructures et de projets
- Immobilier professionnel et OBO
- Épargne salariale : intéressement, PEE, PER collectif
- Prévoyance dirigeant, homme clé, garantie croisée
Côté patrimoine privé
- Placements et allocation d'actifs
- Retraite et plan d'épargne retraite individuel
- Fiscalité personnelle, revenus exceptionnels, IFI
- Investissement immobilier et rendement locatif
- Transmission : donation, démembrement, clause bénéficiaire
- Protection du conjoint et des enfants
Un dossier réel
Un marché signé de 160 000 €,
et pas la trésorerie pour le démarrer
Entreprise rentable, carnet de commandes solide, mais des délais de paiement qui immobilisent près de trois mois de chiffre d'affaires. Le besoin portait sur 30 000 € d'achats et de main-d'œuvre à avancer avant le premier acompte.
La banque proposait un crédit court terme adossé au bilan. Or le besoin n'était pas adossé au bilan : il était adossé à des créances certaines. Trois sociétés d'affacturage ont été mises en concurrence, dont deux spécialisées sur le bâtiment.
Solution retenue : affacturage ponctuel →| Poste | Crédit court terme | Affacturage ponctuel |
|---|---|---|
| Montant mobilisé | 30 000 | 30 000 |
| Délai d'obtention | 4 à 6 semaines | 8 jours |
| Garantie demandée | Caution personnelle | Aucune |
| Effet sur le bilan | Dette au passif | Cession de créance |
| Coût sur la durée | Faible | Supérieur |
| Critère décisif | — | Le délai, pas le coût |
Dossier réel, anonymisé, montants arrondis. Les conditions obtenues dépendent de la qualité du dossier, du secteur et de l'état du marché : ce résultat n'est pas transposable en l'état.
Questions fréquentes
Mon expert-comptable ne fait-il pas déjà tout cela ?
Il tient vos comptes, sécurise vos déclarations et vous alerte sur les conséquences fiscales — c'est essentiel, et nous travaillons systématiquement avec lui. En revanche, il n'est ni courtier en crédit, ni intermédiaire en assurance, ni conseiller en investissements financiers : il ne peut pas mettre des banques en concurrence, négocier une prévoyance ou construire une allocation. Les deux métiers sont complémentaires, et les meilleurs dossiers sont ceux où les deux se parlent.
À partir de quelle taille d'entreprise cela devient-il utile ?
Il n'y a pas de seuil de chiffre d'affaires. Il y a un seuil de situation : dès qu'il y a un salarié, un financement, des murs ou un projet de cession, les arbitrages ont des conséquences durables. Une entreprise de cinq personnes qui met en place un intéressement bien calibré en tire un avantage proportionnellement plus grand qu'un groupe.
Comment êtes-vous rémunéré ?
Selon la mission : honoraires de conseil, commissions d'intermédiation versées par les établissements, ou honoraires de transaction pour l'immobilier. Le mode de rémunération applicable à votre dossier, ainsi que nos éventuels liens avec les établissements, vous sont communiqués par écrit avant toute démarche, dans le document d'entrée en relation. C'est une obligation réglementaire, et c'est surtout la première question qu'un dirigeant a raison de poser.
Faut-il tout traiter en même temps ?
Non, et c'est même le meilleur moyen de ne rien faire. Nous commençons par les deux premiers sujets de la liste — la protection et la trésorerie — parce qu'ils conditionnent les autres. Le reste se déroule sur douze à vingt-quatre mois, au rythme de votre exploitation.
Vous déplacez-vous ?
Oui, c'est même la règle : dans votre entreprise, sur votre chantier ou à votre domicile, partout en Île-de-France. En visioconférence si vous préférez, ou en salle de réunion à Orgeval sur rendez-vous. Un dirigeant n'a pas de créneau pour venir s'asseoir dans un bureau.
Xavier Israël
Accompagne depuis 2008 dirigeants, particuliers et sportifs de haut niveau sur le financement, l'investissement et la structuration patrimoniale. Toutes les recommandations du cabinet sont remises par écrit et motivées.
Les expertises liées
Crédit-bail ou crédit
Comparer les deux montages, après impôt et effet bilan.
OutilTrésorerie et affacturage
Besoin en fonds de roulement et coût réel des commissions.
ExpertiseOBO immobilier
Dégager des liquidités sur les murs de l'entreprise.
ExpertiseÉpargne salariale
Fidéliser et optimiser, à partir d'un salarié.
L'immobilier reste le premier support de diversification hors entreprise. Deux programmes en cours chez notre branche immobilière :
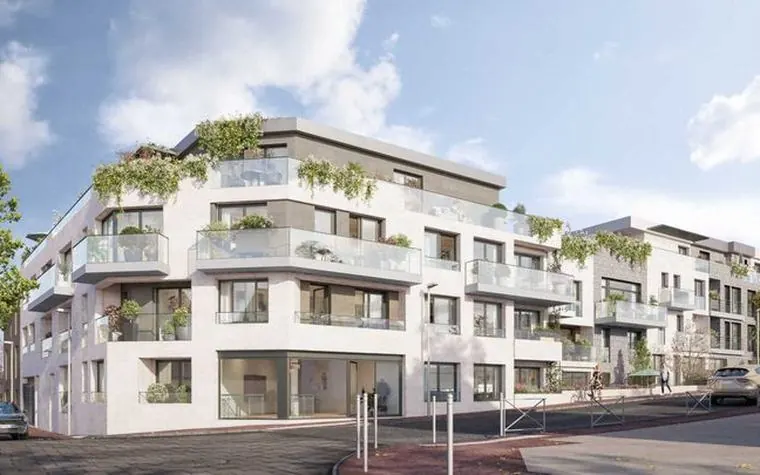 Neuf · accessionWebcomimmo
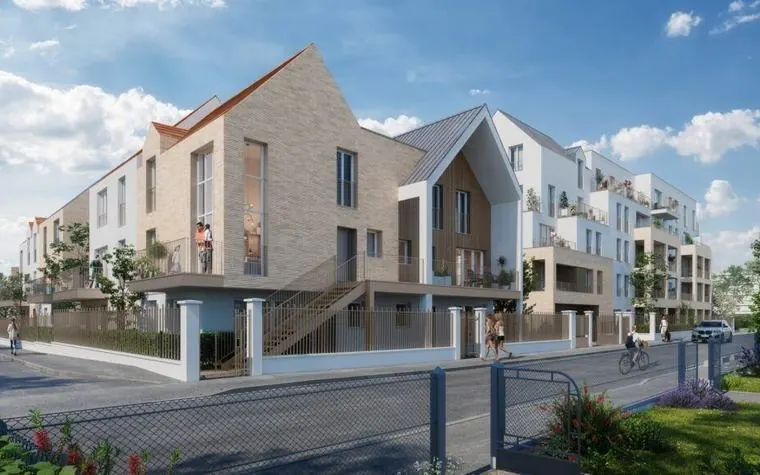
Quietude
Sept appartements du trois au cinq pièces, de 54 à 128 m², répartis en bâtiments de trois étages avec attique autour d'un jardin en cœur d'îlot. Livraison au troisième trimestre 2027.
 Neuf · TVA 5,5 %Webcomimmo
Les Jardins des Vergers
Soixante-quatre logements du deux au cinq pièces, à cinq cents mètres de la forêt de Saint-Germain et à 1,7 km du RER A — La Défense en vingt-deux minutes. Livraison au troisième trimestre 2028.
Programmes commercialisés par Webcomimmo, branche immobilière du groupe, dans le cadre de mandats conclus avec les promoteurs. Prix, disponibilités et conditions d'éligibilité sous réserve d'actualisation : les fiches détaillées figurent sur webcomimmo.com.
Un sujet précis, ou l'impression d'en avoir trop ?
Le premier rendez-vous est sans frais et sans engagement. Vous en repartez avec un ordre de traitement écrit — et avec les deux ou trois chiffres qui manquaient pour décider.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
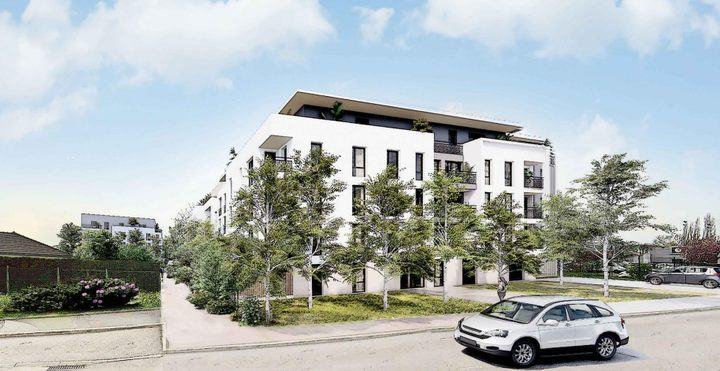 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
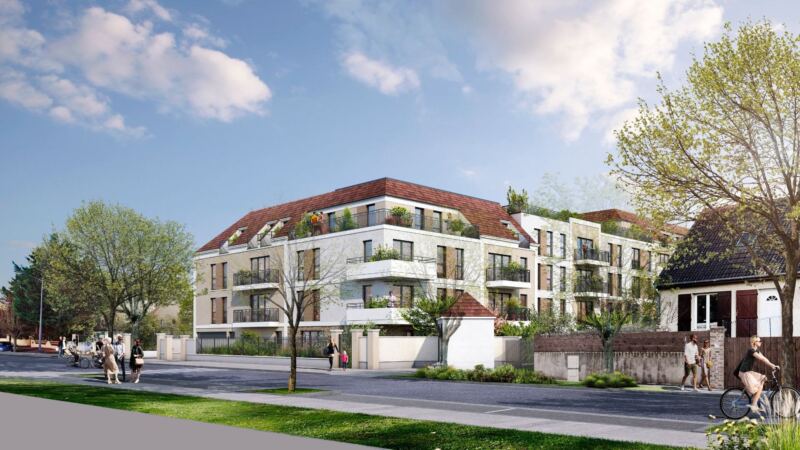 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.