
Vous n'avez pas d'apport.
C'est le seul vrai obstacle.
Vos revenus permettent de rembourser un crédit — souvent depuis longtemps. Ce qui manque, c'est la somme à mettre sur la table le jour de la signature. Cela ne se règle pas en un rendez-vous : cela se prépare sur douze à vingt-quatre mois, et c'est exactement ce que nous faisons.
Le vrai obstacle n'est pas le prix
La plupart des locataires que nous rencontrons paient déjà, chaque mois, davantage que ce que coûterait la mensualité d'un crédit sur le même logement. Ce n'est donc pas leur capacité de remboursement qui les bloque.
Ce qui bloque, c'est l'apport : la banque attend en général de quoi couvrir au minimum les frais d'acquisition, et souvent une part du prix. Dans l'ancien, ces frais représentent 7 à 8 % du prix. Dans le neuf, 2 à 3 % seulement — un écart qui, à lui seul, avance la date d'achat de plusieurs années.
Votre capacité d'emprunt réelle, votre reste à vivre, l'ancienneté de vos contrats, votre éligibilité au prêt à taux zéro selon la zone de la commune visée, l'existence d'un prêt employeur, et le coût de l'assurance emprunteur — poste le plus souvent surpayé, et le plus facile à corriger.
Épargne accession
Notre solution pour constituer un apport sans y penser : un versement mensuel programmé sur un contrat d'assurance-vie, investi sur le fonds en euros, disponible à tout moment — et mobilisé le jour où le projet se concrétise.
Les versements restent disponibles : en cas d'imprévu, l'épargne n'est pas bloquée. C'est ce qui distingue cette solution d'un plan d'épargne logement.
| Montant | |
|---|---|
| Total versé | — |
| Intérêts acquis | — |
| Apport constitué | — |
| Ordre de grandeur du bien neuf finançable | — |
Hypothèses. Capitalisation au taux de 3,08 %, correspondant au taux de participation aux bénéfices servi au titre de 2025 sur le fonds en euros du contrat proposé, net de frais de gestion et brut de prélèvements sociaux et fiscaux. Ce taux est celui d'un exercice écoulé : il n'est pas garanti pour l'avenir et les performances passées ne préjugent pas des performances futures. L'ordre de grandeur du bien finançable suppose un apport couvrant les frais d'acquisition d'un logement neuf et une part du prix ; il ne préjuge ni de votre capacité d'emprunt, ni de l'accord d'un établissement. L'épargne est investie intégralement sur le fonds en euros : aucune part minimale en unités de compte n'est exigée, ce qui convient à un apport mobilisable à court terme. Les frais de gestion du support en euros sont déduits du taux annoncé. Simulation indicative, ne constituant ni un conseil personnalisé ni une offre.
Les prêts à mobiliser, en plus du crédit principal
Un premier achat ne se finance presque jamais avec un seul prêt. Trois ressources s'y ajoutent, que beaucoup d'acquéreurs ignorent ou découvrent trop tard.
Le prêt à taux zéro
Réservé aux primo-accédants, sous conditions de ressources. Depuis avril 2025, il est ouvert dans le neuf sur tout le territoire, maison individuelle comprise. Dans l'ancien, il reste réservé aux zones B2 et C, avec une part de travaux importante.
La zone de votre commune détermine les plafonds de ressources et d'opération ; la part du prix financée, de 20 à 50 %, dépend de votre tranche de revenus. Vérifiez la zone de votre commune sur notre page dédiée.
Le prêt Action Logement
Accordé aux salariés d'entreprises du secteur privé, à taux réduit, en complément du prêt principal. Il peut représenter plusieurs dizaines de milliers d'euros — de quoi réduire d'autant l'apport exigé.
Il se demande avant la signature et suppose un dossier monté dans les délais : c'est l'une des ressources les plus souvent perdues faute d'anticipation.
Le prêt principal
Courtier agréé, nous consultons plusieurs établissements plutôt que votre seule banque. L'écart porte sur le taux, mais aussi sur la durée acceptée, les frais de dossier, la garantie retenue et les conditions de remboursement anticipé.
L'assurance emprunteur
Elle peut représenter, sur la durée, une part significative du coût total du crédit. Vous n'êtes pas tenu de souscrire celle de la banque : la délégation est un droit, et le contrat peut être changé à tout moment.
Sur un premier achat, c'est souvent l'économie la plus simple à obtenir — et celle à laquelle personne ne pense au moment de signer.
Le parcours, de la première question aux clés
Le point de départ : ce que vous pouvez réellement emprunter
Capacité d'emprunt, reste à vivre, éligibilité au prêt à taux zéro selon la commune visée, existence d'un prêt employeur. Ce diagnostic est gratuit et ne vous engage à rien.
La constitution de l'apport
Mise en place de l'épargne mensuelle programmée, calibrée sur votre reste à vivre réel. Douze à vingt-quatre mois selon l'écart à combler.
La recherche du bien
Neuf ou ancien, selon votre situation et la zone. Notre branche immobilière commercialise des programmes neufs en direct des promoteurs ; nous pouvons aussi être mandatés en recherche sur l'ancien.
La négociation et la réservation
Conditions commerciales, calendrier de livraison, garanties. Sur le neuf, les marges de négociation ne portent pas sur le prix affiché mais sur les prestations, les frais et les délais.
Le montage du financement
Mise en concurrence des banques, dépôt des demandes de prêt à taux zéro et de prêt employeur, arbitrage de l'assurance emprunteur, suivi jusqu'à l'offre éditée.
Après la signature
Les mensualités remplacent le loyer et l'épargne. C'est le moment de reprendre le versement programmé — cette fois pour le projet suivant.
Un dossier réel
Il cherchait un logement à louer.
Il est devenu propriétaire.
Le client nous contacte pour une recherche locative. L'étude de sa situation montre qu'il peut acheter : il lui manque un apport. Nous mettons en place douze mois d'épargne mensuelle, puis nous montons l'acquisition d'un trois-pièces neuf.
Financement complet assuré par le cabinet : prêt principal, prêt à taux zéro et prêt employeur de 30 000 €.
Lire le dossier complet →L'apport constitué, reste à choisir le bien. Dans le neuf, les frais d'acquisition sont trois fois inférieurs à ceux de l'ancien et le prêt à taux zéro est ouvert partout — deux programmes en cours chez notre branche immobilière :
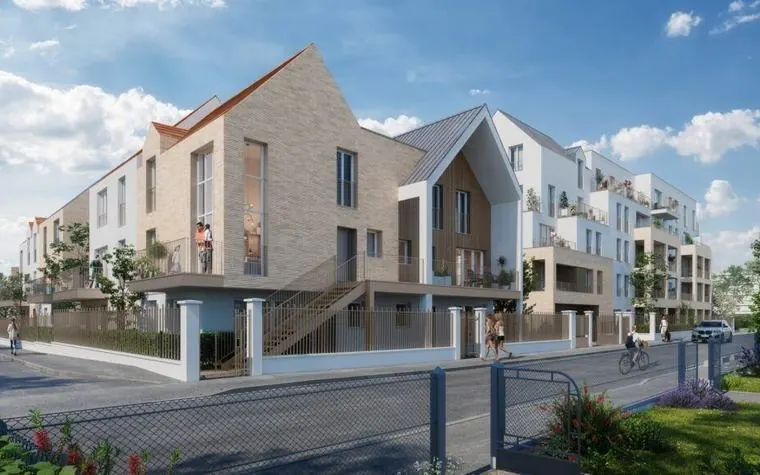 Neuf · TVA 5,5 %Webcomimmo
Les Jardins des Vergers
Soixante-quatre logements du deux au cinq pièces, à cinq cents mètres de la forêt de Saint-Germain et à 1,7 km du RER A — La Défense en vingt-deux minutes. Livraison au troisième trimestre 2028.
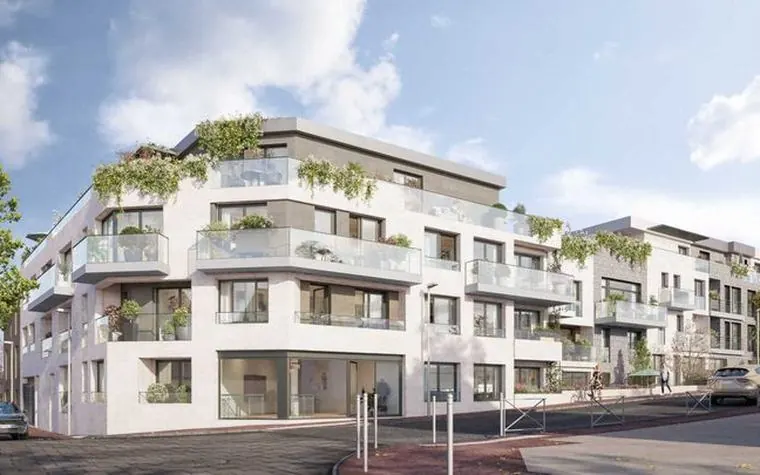 Neuf · accessionWebcomimmo
Quietude
Sept appartements du trois au cinq pièces, de 54 à 128 m², répartis en bâtiments de trois étages avec attique autour d'un jardin en cœur d'îlot. Livraison au troisième trimestre 2027.
Programmes commercialisés par Webcomimmo, branche immobilière du groupe, dans le cadre de mandats conclus avec les promoteurs. Prix, disponibilités et conditions d'éligibilité sous réserve d'actualisation : les fiches détaillées figurent sur webcomimmo.com.
Questions fréquentes
Combien faut-il d'apport pour acheter ?
Il n'existe pas de règle unique. Les établissements attendent au minimum de quoi couvrir les frais d'acquisition — 7 à 8 % du prix dans l'ancien, 2 à 3 % dans le neuf — et demandent souvent une part supplémentaire. Certains dossiers passent sans apport, notamment pour de jeunes actifs à revenus progressifs. C'est précisément ce que le diagnostic initial permet de savoir avant de se lancer.
Pourquoi une assurance-vie plutôt qu'un plan d'épargne logement ?
Pour la disponibilité. Un plan d'épargne logement impose une durée minimale et pénalise les retraits anticipés ; l'épargne placée sur un contrat d'assurance-vie reste accessible à tout moment, ce qui compte quand un imprévu survient ou quand le projet s'accélère. Le rendement du fonds en euros est par ailleurs, aujourd'hui, supérieur à celui d'un plan d'épargne logement récemment ouvert.
Faut-il acheter dans le neuf ou dans l'ancien ?
Pour un premier achat avec peu d'apport, le neuf présente un avantage arithmétique : des frais d'acquisition trois fois inférieurs, un prêt à taux zéro désormais ouvert partout, une taxe sur la valeur ajoutée réduite sous conditions, et aucun budget travaux à provisionner. L'ancien offre en contrepartie un emplacement souvent plus central et un prix au mètre carré inférieur. Le calcul se fait dossier par dossier.
Puis-je vous consulter si je ne suis pas sûr de vouloir acheter ?
Oui, et c'est même le bon moment. Le diagnostic initial répond à une question simple : est-ce possible, et à quelle échéance. Il arrive que la réponse soit « pas encore, et voici pourquoi » — c'est une réponse utile, qui évite de perdre un an à visiter des biens inaccessibles.
Que se passe-t-il si mon projet ne se fait pas ?
L'épargne constituée reste la vôtre et demeure disponible. Elle n'est affectée à rien : si le projet est reporté ou abandonné, elle devient une épargne de précaution ou le socle d'un autre projet.
Savoir si c'est possible
ne coûte rien.
Trente minutes suffisent pour connaître votre capacité d'emprunt réelle, votre éligibilité au prêt à taux zéro et l'apport à constituer. Sans frais, sans engagement — et parfois avec une bonne surprise.
Acheter sa résidence principale : programmes du moment
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Acheter sa résidence principale dans le neuf
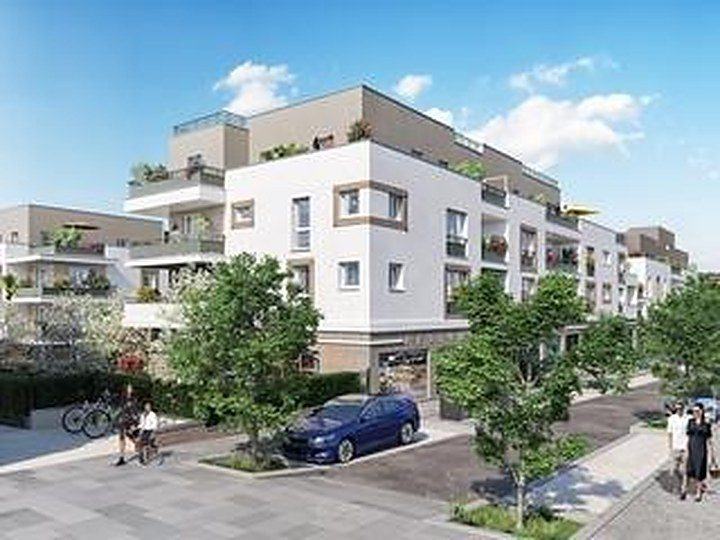 AccessionCarrières-sur-Seine · 789ème Artdès 276 398 €
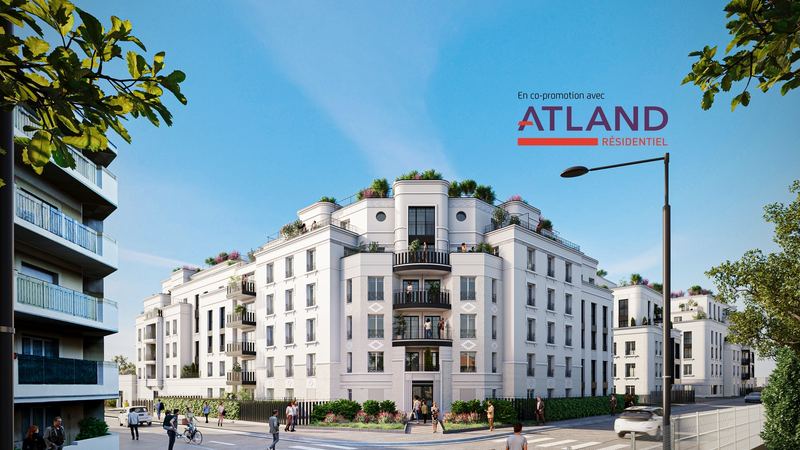 AccessionBezons · 95Les Jardins Albert 1erdès 226 000 €
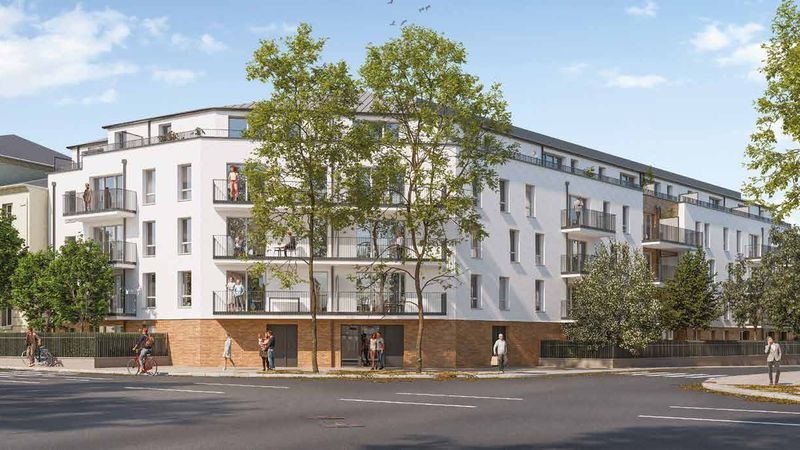 AccessionMantes-la-Ville · 78Opalinedès 158 000 €
 AccessionDrancy · 93Domaine Grimaudès 192 227 €
 AccessionMeaux · 77Les Promenades de l’Ourcqdès 219 000 €
 AccessionChatou · 78Le Patio des Artistes448 000 €
 AccessionVilleneuve-la-Garenne · 92Évidence Maisonsdès 602 000 €
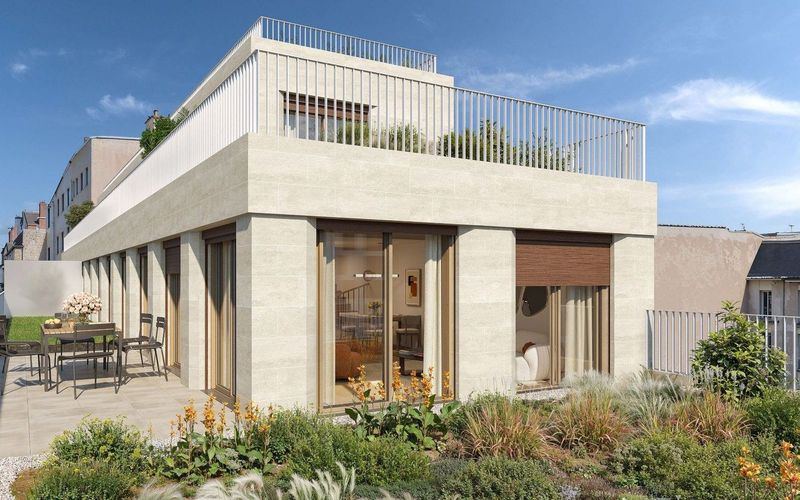 AccessionParis 17eVilla Pouchetdès 375 000 €Tous les programmes neufsVoir →
Biens anciens à vivre ou à louer, en Île-de-France


Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
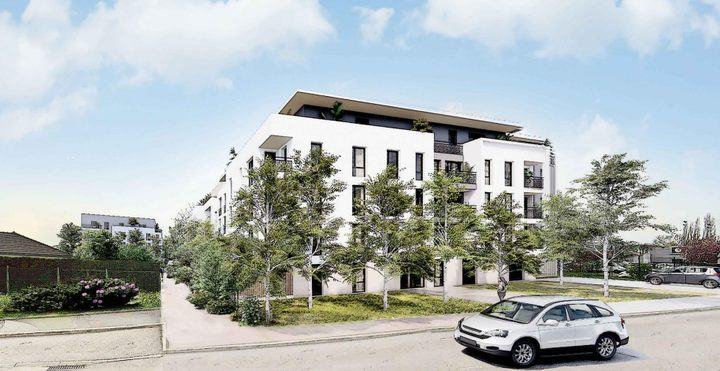 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.