
Ce qui coûte le plus cher,
c'est d'attendre.
L'abattement se reconstitue par tranches de quinze ans. Une décision prise à cinquante-cinq ans ouvre deux fenêtres ; la même à soixante-quinze n'en ouvre qu'une. Le temps est le seul levier gratuit.
Le problème
La transmission est le sujet que tout le monde repousse, pour une raison compréhensible : il oblige à penser à sa propre disparition, et rien ne presse tant que la santé est là.
C'est précisément ce qui le rend coûteux. Contrairement à la plupart des décisions patrimoniales, celle-ci se paie en années : les abattements se reconstituent par tranches de quinze ans, et la valeur taxable d'une nue-propriété dépend de l'âge du donateur. Chaque année de report réduit mécaniquement ce qu'il sera possible de transmettre sans frottement fiscal.
Avant toute stratégie : relire sa clause bénéficiaire et vérifier son régime matrimonial. Ces deux vérifications prennent une heure, ne coûtent rien, et corrigent à elles seules une part importante des situations que nous rencontrons.
Ce que coûterait la transmission aujourd'hui
Le calculateur applique l'abattement par enfant et le barème en ligne directe. Il montre surtout l'effet du temps : chaque tranche de quinze ans écoulée depuis une donation reconstitue l'abattement.
Estimation des droits
| Montant | |
|---|---|
| Part taxable par enfant | — |
| Abattement applicable | — |
| Base imposable par enfant | — |
| Droits estimés, tous enfants | — |
| Taux moyen sur le patrimoine | — |
Hypothèses simplifiées. Transmission en ligne directe, partage égal entre les enfants, application de l'abattement personnel de 100 000 € par enfant et par parent et du barème progressif des droits de mutation à titre gratuit. Ne sont pas pris en compte : les droits du conjoint survivant, exonéré de droits de succession ; l'assurance-vie, soumise à un régime propre et hors succession civile ; le démembrement de propriété ; les exonérations partielles au titre des biens professionnels et des pactes d'engagement collectif ; le passif successoral et les frais. Simulation indicative, ne constituant ni un conseil personnalisé ni une offre : toute stratégie de transmission se construit avec votre notaire.
La méthode
Transmettre ne consiste pas à choisir un produit : c'est un enchaînement de décisions dont chacune conditionne la suivante. L'ordre compte plus que les outils.
Les quatre leviers, dans l'ordre où ils se traitent
1. Le régime matrimonial
C'est lui qui détermine ce qui compose la succession avant même qu'on parle de transmission. Un changement de régime, une clause de préciput ou un aménagement peuvent protéger le conjoint bien plus efficacement qu'un contrat souscrit après coup.
2. La clause bénéficiaire
Rédigée à l'ouverture du contrat, parfois vingt ans plus tôt, avant un divorce, une naissance ou un décès. C'est la correction la plus rapide à faire et la plus lourde de conséquences de tout un bilan.
3. Les donations progressives
L'abattement se reconstitue par tranches de quinze ans. Une donation consentie à cinquante ans et une autre à soixante-cinq transmettent deux fois plus, à coût fiscal nul, qu'une transmission unique au décès.
4. Le démembrement
Donner la nue-propriété en conservant l'usufruit transmet la valeur future du bien tout en gardant l'usage et les revenus. La valeur taxable dépend de l'âge du donateur : plus la décision est précoce, plus elle est efficace.
Ce que l'assurance-vie apporte, et ce qu'elle n'apporte pas
Elle relève d'un régime propre, distinct de la succession civile, avec ses propres abattements et ses propres règles selon l'âge auquel les versements ont été effectués. Elle permet de désigner librement des bénéficiaires, y compris hors de la famille.
Elle ne règle pas tout pour autant. Elle ne protège pas d'une clause bénéficiaire obsolète, elle ne remplace pas un régime matrimonial adapté, et des primes manifestement excessives au regard du patrimoine peuvent être réintégrées. C'est un outil, pas une stratégie.
Attendre. Chaque année gagnée réduit le coût de la transmission — mais donner sans avoir sécurisé son propre revenu est la meilleure façon de se retrouver dépendant de ses enfants. Les deux calculs se font ensemble, et c'est précisément ce qui rend l'exercice délicat.
Questions fréquentes
À quel âge faut-il s'en occuper ?
Plus tôt qu'on ne le croit. L'abattement se reconstituant par tranches de quinze ans, une première donation consentie à cinquante-cinq ans ouvre deux fenêtres avant quatre-vingt-cinq ans. La même décision prise à soixante-quinze n'en ouvre qu'une. Le temps est le seul levier gratuit.
Donner appauvrit-il le donateur ?
C'est le risque réel, et il prime sur l'optimisation. Nous calculons d'abord le revenu dont vous aurez besoin sur la durée, puis ce qui peut être transmis sans l'entamer. Le démembrement permet souvent de transmettre la valeur tout en conservant l'usage et les revenus.
Peut-on avantager un enfant plutôt qu'un autre ?
Dans certaines limites : la loi réserve une part aux héritiers réservataires, et seule la quotité disponible peut être librement attribuée. Une donation peut être faite en avance de part — elle se rééquilibre au décès — ou hors part successorale. Ce choix se formalise chez le notaire, et son omission crée des conflits.
Et si mon patrimoine est surtout immobilier ?
C'est le cas le plus fréquent, et le plus délicat : les droits se paient en numéraire, alors que l'actif ne l'est pas. D'où l'intérêt d'anticiper — donation de la nue-propriété, apport à une société civile suivi de donations de parts, ou constitution d'une épargne destinée à payer les droits.
Travaillez-vous avec un notaire ?
Systématiquement. Les actes de donation, les changements de régime matrimonial et les testaments relèvent de lui. Nous apportons le chiffrage, la vision patrimoniale d'ensemble et la coordination avec vos contrats ; il rédige et authentifie.
Transmettre sans
se démunir.
Nous calculons d'abord le revenu dont vous aurez besoin, puis ce qui peut être transmis sans l'entamer. Le premier rendez-vous est sans frais.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
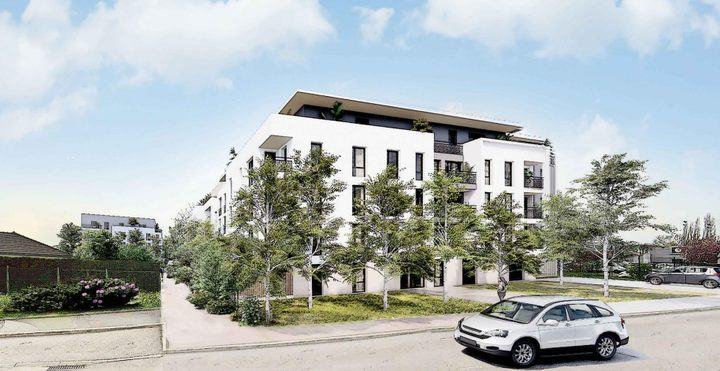 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
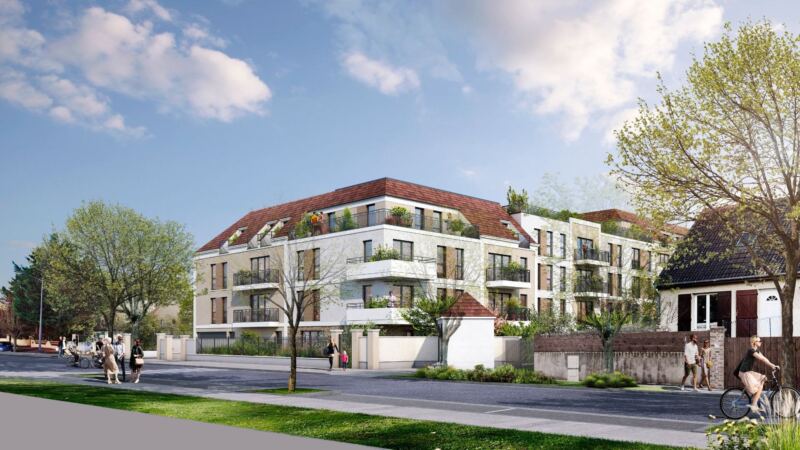 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
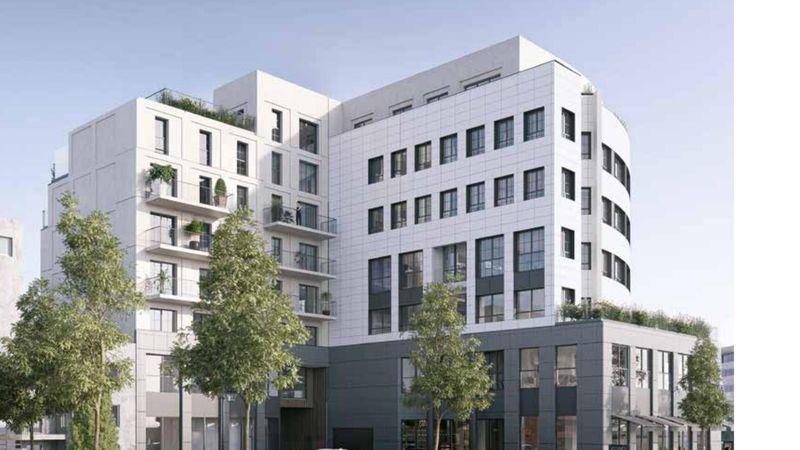 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
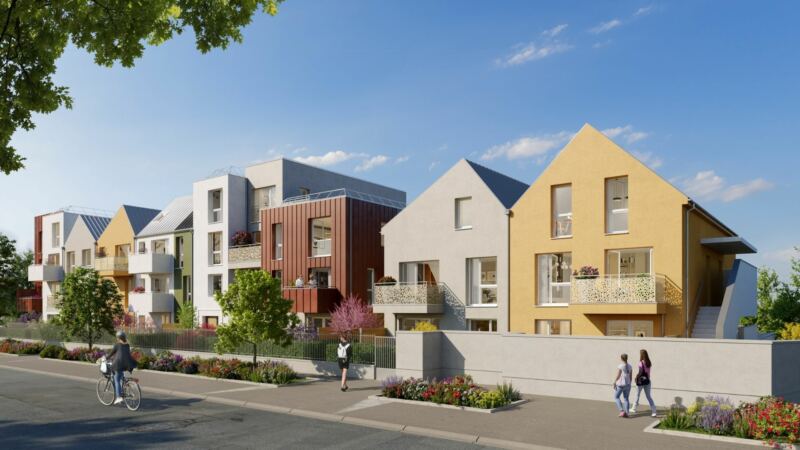 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
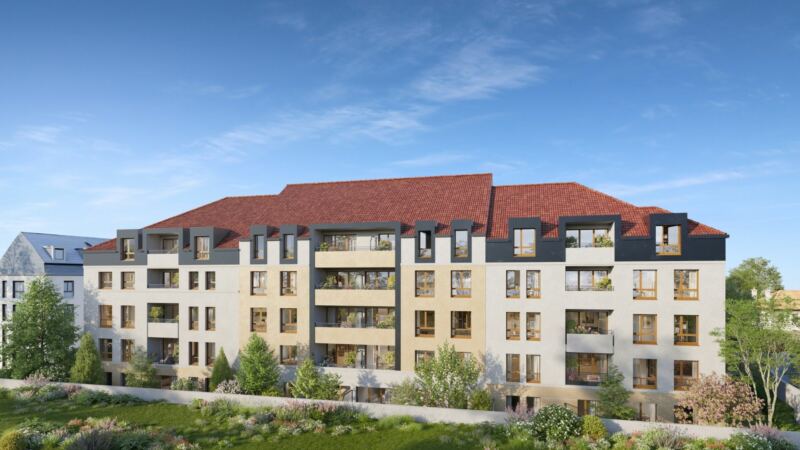 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
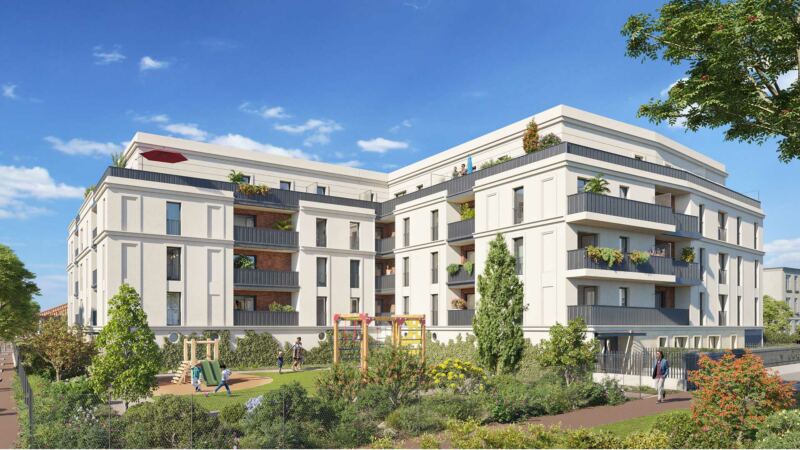 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.