
Vous avez un capital.
Il doit maintenant produire un revenu.
Pendant quarante ans, la question était « combien puis-je mettre de côté ». Elle devient « combien puis-je retirer chaque mois, pendant combien de temps, et avec quelle fiscalité ». Ce n'est pas la même mécanique, et ce ne sont pas les mêmes réflexes.
Le basculement que personne ne prépare
Toute la culture financière grand public parle d'accumulation : épargner, faire fructifier, diversifier. Elle s'arrête au moment précis où le sujet devient le plus délicat — celui de la distribution.
Retirer un revenu d'un patrimoine suppose de répondre à trois questions simultanément : dans quelle enveloppe puiser en premier, à quel rythme, et que faire des actifs qui ne produisent rien. Une erreur d'ordre entre les enveloppes peut coûter plusieurs milliers d'euros par an, à patrimoine identique.
Un contrat d'assurance-vie de plus de huit ans, un plan d'épargne en actions, un compte-titres, un plan d'épargne retraite : chacun a sa fiscalité, ses abattements et ses règles de sortie. Puiser dans le bon ordre, et au bon montant chaque année, relève de l'arithmétique — pas de l'intuition.
Ce qui compte, dans cet ordre
- Calibrer un revenu soutenableLe montant qui peut être retiré chaque mois sans épuiser le capital avant l'horizon retenu — en tenant compte de l'inflation, qui divise silencieusement le pouvoir d'achat d'une rente fixe sur vingt ans.
- Organiser l'ordre des retraitsQuelle enveloppe mobiliser en premier, à quel rythme et dans quelle limite annuelle pour profiter des abattements. C'est le levier le plus rentable et le plus négligé.
- Sécuriser la part qui finance les cinq prochaines annéesCe qui sera consommé à court terme ne doit pas dépendre des marchés. C'est ce qui évite de vendre au plus mauvais moment.
- Traiter l'immobilier détenuConserver, arbitrer, mettre en gestion, démembrer ou vendre. Un bien locatif géré directement devient une contrainte avec l'âge ; un bien vide ne produit rien et coûte.
- Anticiper la dépendanceC'est le seul risque susceptible d'absorber un patrimoine entier. Il se traite par l'épargne dédiée, l'assurance, ou l'adaptation du logement — mais il se traite avant qu'il ne se présente.
- Organiser la transmissionClause bénéficiaire à jour, donations progressives, démembrement, régime matrimonial. Chaque année gagnée réduit le coût fiscal de la transmission.
Votre répartition et votre revenu de remplacement
L'allocation change de finalité : elle doit servir un revenu régulier, rester lisible et absorber les à-coups. Le simulateur ci-contre indique ce que votre capital peut produire, et pendant combien de temps.
Répartition type
Socle sécurisé et immobilier de rendement dominent. Une poche dynamique subsiste : l'horizon de vie reste long, l'inflation aussi.
Ce que votre capital peut servir
Résultat
| Estimation | |
|---|---|
| Rente lissée sur l'horizon | — |
| Revenu sans entamer le capital | — |
| Durée de tenue au retrait envisagé | — |
Hypothèses. Capital rémunéré à 3,6 % net de frais de gestion et brut de fiscalité, correspondant au taux moyen pondéré de la répartition présentée. Calculs par annuités constantes, hors inflation — qui réduit le pouvoir d'achat d'un retrait fixe d'environ un quart sur quinze ans à 2 % par an — et hors fiscalité des rachats, qui dépend de l'enveloppe, de son antériorité et de votre situation. La répartition présentée est illustrative et ne constitue ni une recommandation personnalisée, ni une offre : une allocation réelle suppose un recueil d'informations complet et un test d'adéquation. Tout investissement comporte un risque de perte en capital et un risque de liquidité ; les performances passées ne préjugent pas des performances futures.
Les erreurs les plus coûteuses
À ce stade, une erreur ne se rattrape plus par le temps. C'est ce qui rend l'ordre des décisions déterminant.
Puiser dans la mauvaise enveloppe
Vider un contrat ancien avant d'avoir utilisé les abattements annuels, ou mobiliser une enveloppe fiscalement favorable en premier, coûte chaque année sans que rien ne le signale. C'est l'erreur la plus fréquente, et la plus silencieuse.
Conserver une rente fixe sans penser à l'inflation
Un revenu de 2 000 € qui ne bouge pas vaut environ 1 500 € de pouvoir d'achat quinze ans plus tard, à 2 % d'inflation annuelle. Une part du patrimoine doit continuer à croître, même après le départ à la retraite.
Garder un locatif géré en direct trop longtemps
Ce qui était un revenu devient une charge : travaux, impayés, réglementation énergétique, relations locatives. La question n'est pas de vendre à tout prix, mais de décider consciemment entre gestion déléguée, arbitrage ou cession.
Ne jamais relire sa clause bénéficiaire
Rédigée à l'ouverture du contrat, parfois trente ans plus tôt, avant un divorce, une naissance ou un décès. C'est la correction la plus rapide à faire et la plus lourde de conséquences.
Repousser la question de la dépendance
C'est le seul risque capable d'absorber un patrimoine entier. Il ne se couvre plus une fois survenu, et les solutions se ferment avec l'âge et l'état de santé.
Donner trop tard, ou trop vite
Chaque année gagnée réduit le coût de la transmission — mais donner sans avoir sécurisé son propre revenu est la meilleure façon de se retrouver dépendant de ses enfants. Les deux calculs se font ensemble.
Nos ressources sur ces sujets
Répartition par profil
Comparer l'allocation d'un retraité à celle des cinq autres situations types.
ExpertiseViager : bouquet, rente, point mort
Vendre ou acheter en viager, avec les calculs qui décident.
WebcomimmoFaire estimer un bien
Avant d'arbitrer entre conserver, déléguer la gestion ou vendre, il faut savoir ce que vaut le bien. Estimation fondée sur les ventes réelles.
Dossier n° 031Reprendre un patrimoine mal conseillé
Résidences services, exploitant défaillant : ce qu'il faut vérifier avant d'acheter en meublé.
Questions fréquentes
Combien puis-je retirer chaque mois sans risque ?
Il n'existe pas de taux universel. L'ordre de grandeur usuel se situe entre 3,5 et 4 % du capital par an pour un horizon de trente ans, fiscalité comprise — mais ce chiffre dépend de votre répartition, de votre horizon réel et de votre tolérance à voir le capital diminuer. Le simulateur ci-dessus donne une première mesure ; le calcul précis se fait sur vos enveloppes.
Faut-il vendre son bien locatif à la retraite ?
Pas systématiquement. Un bien bien situé, correctement loué et sans travaux lourds à venir reste un excellent producteur de revenu. La question se pose quand la gestion devient pesante, quand des travaux énergétiques importants approchent, ou quand le rendement net ne justifie plus l'immobilisation. Trois voies existent avant la vente : gestion déléguée, arbitrage vers de la pierre-papier, ou démembrement.
Mon contrat d'assurance-vie est-il toujours adapté ?
Souvent, la question n'est pas le contrat mais son usage. Un contrat ancien peut bénéficier de conditions qu'on ne retrouve plus : il vaut alors mieux le conserver et l'utiliser correctement que le transférer. Ce que nous vérifions en priorité : les frais réellement prélevés, la répartition entre supports, l'antériorité fiscale et la clause bénéficiaire.
Que se passe-t-il si je vis plus longtemps que prévu ?
C'est le risque central de la phase de distribution, et il se traite de trois façons : conserver une part du patrimoine qui continue de croître, garder un actif mobilisable — un bien immobilier, par exemple —, et réviser le montant des retraits tous les trois à cinq ans plutôt que de le fixer une fois pour toutes.
Comment êtes-vous rémunéré ?
Selon la mission : honoraires de conseil pour une étude de distribution, commissions versées par les établissements lorsqu'une solution est mise en place. Le mode applicable à votre dossier vous est communiqué par écrit avant toute démarche, dans le document d'entrée en relation.
Combien votre patrimoine
peut-il vous verser ?
Apportez vos relevés de contrats et votre dernier avis d'imposition. En trente minutes, vous aurez un montant mensuel, une durée et l'ordre dans lequel puiser. Sans frais et sans engagement.
Un revenu complémentaire par l’immobilier
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
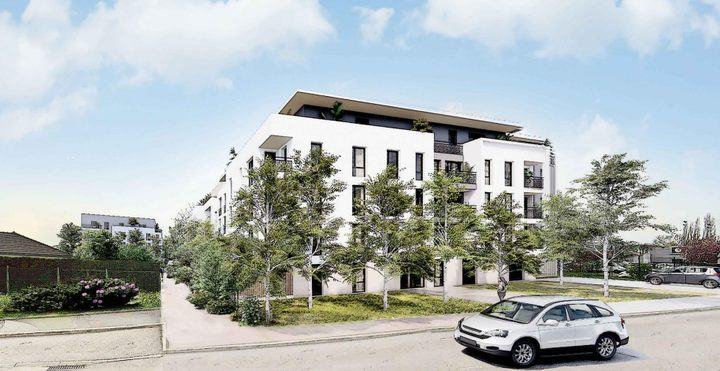 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
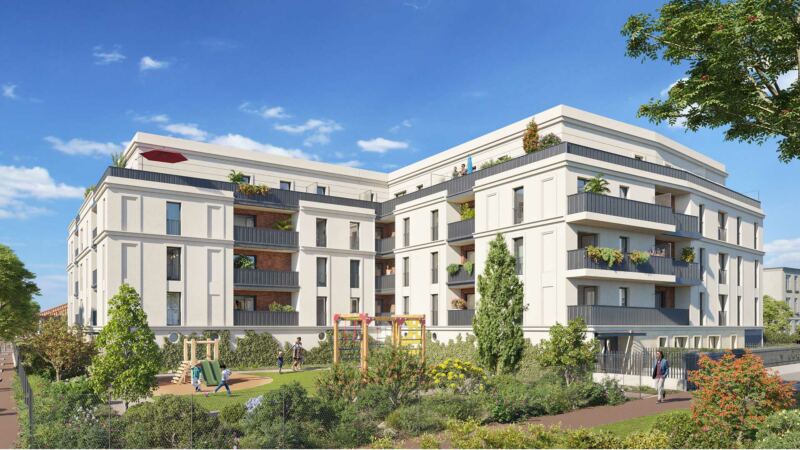 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.