
Vous épargnez déjà.
Mais dans quel ordre ?
Un livret hérité de vos parents, une assurance-vie ouverte à la banque, un plan d'épargne retraite souscrit un mois de décembre, peut-être un bien locatif acheté en défiscalisation. Chacun de ces produits a été choisi seul, à un moment donné. Ensemble, ils ne forment pas une stratégie.
Comment un patrimoine se construit, en général
Par accumulation. Un produit souscrit parce qu'un conseiller bancaire l'a proposé au bon moment. Un autre parce qu'un collègue en parlait. Un troisième pour réduire l'impôt d'une année particulière. Aucun n'est forcément mauvais ; c'est leur assemblage qui pose problème.
Les symptômes sont toujours les mêmes : de l'épargne dormante sur des supports à faible rendement pendant qu'un crédit coûteux tourne à côté ; un plan d'épargne retraite alimenté sans vérifier le plafond réellement disponible ; une clause bénéficiaire rédigée il y a quinze ans, avant un divorce ou une naissance ; un investissement locatif dont personne n'a jamais calculé le rendement après impôt.
C'est d'établir l'inventaire : ce que vous détenez, à quels frais, avec quelle disponibilité, quelle fiscalité à la sortie et quel bénéficiaire désigné. Cet état des lieux révèle presque toujours deux ou trois corrections qui ne coûtent rien et rapportent immédiatement.
L'ordre que nous appliquons
Cet ordre n'est pas une opinion : il découle de la dépendance entre les sujets. Une optimisation fiscale ne survit pas à un arrêt de travail non couvert.
- Se protéger avant d'investirPrévoyance, invalidité, protection du conjoint et des enfants. C'est le poste le plus souvent sous-dimensionné, et le seul dont l'absence peut effacer tout le reste. Il ne rapporte rien et se révèle indispensable une fois sur dix.
- Constituer une réserve disponibleTrois à six mois de dépenses, accessibles sans délai ni pénalité. Elle n'est pas là pour produire du rendement : elle est là pour éviter d'avoir à vendre un actif au mauvais moment, ou de recourir à un crédit à la consommation.
- Ranger l'épargne par horizonCe qui sera utilisé dans deux ans ne se place pas comme ce qui servira dans vingt. C'est l'horizon, et non le rendement affiché, qui détermine l'enveloppe : disponibilité, fiscalité et risque doivent correspondre à la date d'usage.
- Utiliser le plan d'épargne retraite à bon escientÀ hauteur du plafond réellement disponible, et seulement si votre tranche d'imposition le justifie. L'économie d'impôt immédiate a une contrepartie : l'épargne est bloquée jusqu'à la retraite, hors cas de déblocage — dont l'achat de la résidence principale.
- Choisir un immobilier qui tient après impôtLe rendement brut n'engage personne. Ce qui compte, c'est le net après charges, vacance, travaux et fiscalité — et la question de savoir à qui vous revendrez.
- Poser les premiers jalons de transmissionClause bénéficiaire, régime matrimonial, donations progressives, démembrement. Ces décisions coûtent d'autant moins qu'elles sont prises tôt.
Votre plafond d'épargne retraite
Le plan d'épargne retraite permet de déduire les versements de votre revenu imposable, dans la limite d'un plafond. Beaucoup l'alimentent sans savoir combien ils peuvent réellement déduire — au risque de verser trop, ou beaucoup trop peu.
| Montant | |
|---|---|
| Plafond de déduction de l'année | — |
| Versement retenu | — |
| Économie d'impôt estimée | — |
| Effort d'épargne réel | — |
Hypothèses. Plafond de 10 % des revenus professionnels nets, avec un plancher et un plafond assis sur le plafond annuel de la sécurité sociale retenu à 47 100 €. Hors reports des trois années antérieures et hors mutualisation entre conjoints, deux mécanismes qui augmentent souvent sensiblement le montant déductible : votre plafond exact figure sur votre avis d'imposition, et c'est le premier document que nous vous demandons. Estimation indicative, ne constituant ni un conseil personnalisé ni une offre. L'épargne versée est bloquée jusqu'à la retraite, hors cas de déblocage anticipé prévus par la loi.
Les erreurs les plus coûteuses
Elles ne viennent presque jamais d'un mauvais produit. Elles viennent d'un produit correct, placé au mauvais endroit d'une stratégie.
Confondre défiscalisation et investissement
Un dispositif fiscal ne rend pas une opération rentable : il en réduit le coût. Si l'actif ne tient pas sans l'avantage fiscal — emplacement, loyer de marché, revente possible — l'avantage ne fait que retarder la déception.
Ne jamais relire sa clause bénéficiaire
Elle a souvent été rédigée à l'ouverture du contrat, parfois vingt ans plus tôt, avant un mariage, un divorce, une naissance ou un décès. C'est la correction la plus rapide et la plus lourde de conséquences de tout un bilan patrimonial.
Verser sur un plan retraite sans vérifier le plafond
Verser au-delà du plafond disponible n'apporte aucune déduction supplémentaire. À l'inverse, ne pas utiliser les reports des trois années précédentes laisse une économie d'impôt sur la table — parfois plusieurs milliers d'euros.
Garder de l'épargne dormante à côté d'un crédit
Conserver une somme importante sur un support peu rémunéré pendant qu'un crédit à la consommation ou un découvert tourne coûte de l'argent chaque mois. C'est arithmétique, et c'est fréquent.
Juger un placement sur son rendement brut
Frais d'entrée, frais de gestion, fiscalité à la sortie, prélèvements sociaux : entre le rendement annoncé et ce qui arrive sur votre compte, l'écart peut dépasser la moitié. Nous raisonnons en net, toujours.
Acheter en meublé sans regarder l'exploitant
En résidence services, la solidité de l'exploitant et l'emplacement priment sur le rendement affiché. Une carence fait perdre le loyer et la liquidité en même temps. Nous avons repris des dossiers dans ce cas : c'est long à réparer, et cela se solde rarement sans perte.
Nos dossiers sur ces sujets
Reprendre un patrimoine mal conseillé
Résidences services souscrites sur recommandation d'un tiers, exploitant défaillant, sortie en moins-value maîtrisée.
Dossier n° 044Neuf immeubles étudiés, un recommandé
Mandat de recherche, contrainte énergétique transformée en levier de financement, 82 % des travaux à taux zéro.
WebcomimmoTrouver un bien à investir
Le catalogue de notre branche immobilière : neuf, ancien et opérations patrimoniales en Île-de-France.
Dossier n° 043De la recherche locative à la propriété
Douze mois d'épargne, puis acquisition d'un logement neuf avec prêt à taux zéro et prêt employeur.
Un investissement locatif se juge après charges, vacance et fiscalité — mais il faut d'abord un bien. Deux programmes en cours, dont un en zone A bis :
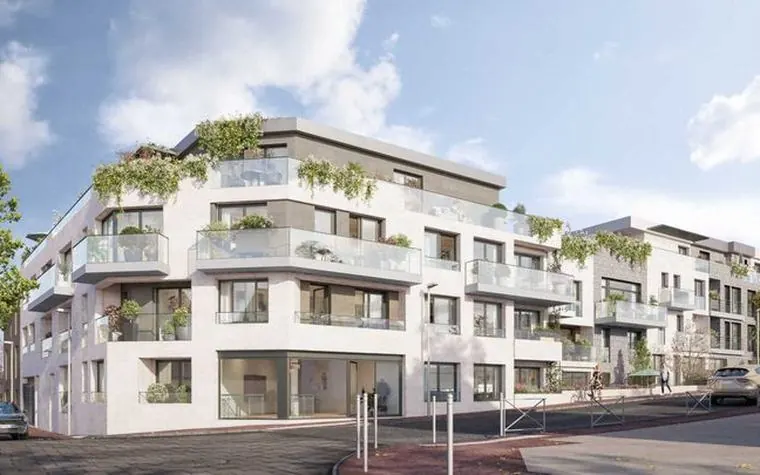 Neuf · accessionWebcomimmo
Quietude
Sept appartements du trois au cinq pièces, de 54 à 128 m², répartis en bâtiments de trois étages avec attique autour d'un jardin en cœur d'îlot. Livraison au troisième trimestre 2027.
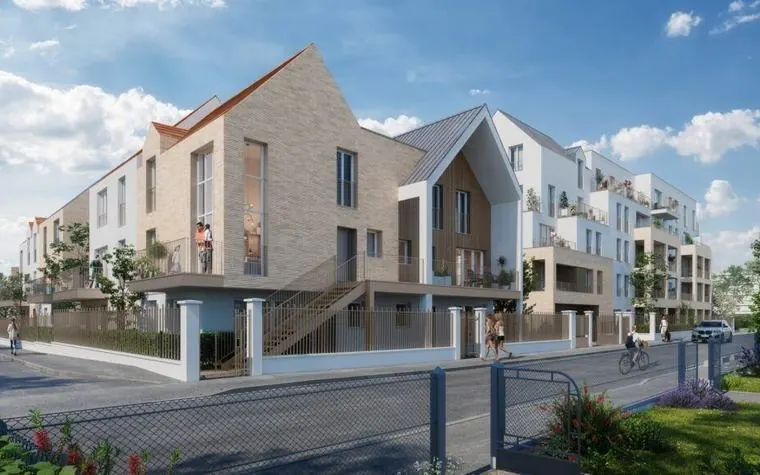 Neuf · TVA 5,5 %Webcomimmo
Les Jardins des Vergers
Soixante-quatre logements du deux au cinq pièces, à cinq cents mètres de la forêt de Saint-Germain et à 1,7 km du RER A — La Défense en vingt-deux minutes. Livraison au troisième trimestre 2028.
Programmes commercialisés par Webcomimmo, branche immobilière du groupe, dans le cadre de mandats conclus avec les promoteurs. Prix, disponibilités et conditions d'éligibilité sous réserve d'actualisation : les fiches détaillées figurent sur webcomimmo.com.
Questions fréquentes
À partir de quel patrimoine cela vaut-il la peine ?
Il n'y a pas de seuil. Il y a un moment : celui où vous commencez à dégager une capacité d'épargne régulière, ou celui où une décision engageante se présente — un achat, un héritage, un changement de situation professionnelle. C'est souvent avec des patrimoines modestes que les corrections rapportent le plus, parce que les erreurs y pèsent proportionnellement plus lourd.
Faut-il tout regrouper chez un seul interlocuteur ?
Non, et nous ne le proposons pas. Ce qui compte, c'est que quelqu'un ait une vision d'ensemble et que chaque enveloppe ait une raison d'être. Il arrive que nous recommandions de conserver un contrat existant plutôt que de le transférer — un contrat ancien peut bénéficier de conditions qu'on ne retrouve plus aujourd'hui.
Le plan d'épargne retraite est-il intéressant dans mon cas ?
Cela dépend d'abord de votre tranche d'imposition : l'avantage à l'entrée vaut ce que vaut votre taux marginal, et la sortie sera fiscalisée. En dessous de 30 %, l'arbitrage mérite d'être vérifié plutôt que présumé. Cela dépend ensuite de votre horizon : les sommes sont bloquées jusqu'à la retraite, hors cas de déblocage — dont l'achat de la résidence principale, qui est souvent le vrai sujet.
Comment êtes-vous rémunéré ?
Selon la mission : honoraires de conseil pour une étude, commissions versées par les établissements lorsqu'une solution est mise en place. Le mode applicable à votre dossier, et nos éventuels liens avec les établissements, vous sont communiqués par écrit avant toute démarche, dans le document d'entrée en relation.
Que se passe-t-il lors du premier rendez-vous ?
Nous faisons l'inventaire et nous écoutons. Aucune proposition n'est formulée à ce stade — il serait malhonnête d'en formuler une avant d'avoir vos chiffres. Le rendez-vous est sans frais et sans engagement, et il arrive qu'il se conclue par « ne changez rien ».
Faites l'inventaire
avant d'ajouter quoi que ce soit.
Apportez vos derniers relevés et votre avis d'imposition. En trente minutes, vous saurez ce qui est bien placé, ce qui dort, et ce qui doit être corrigé en priorité.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
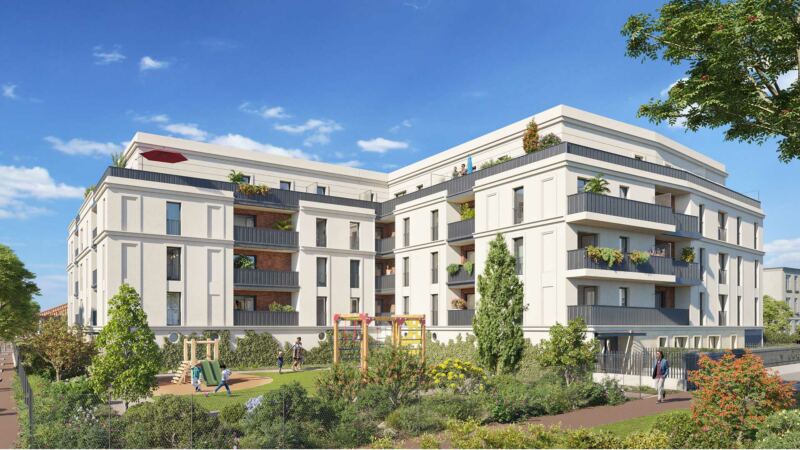 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

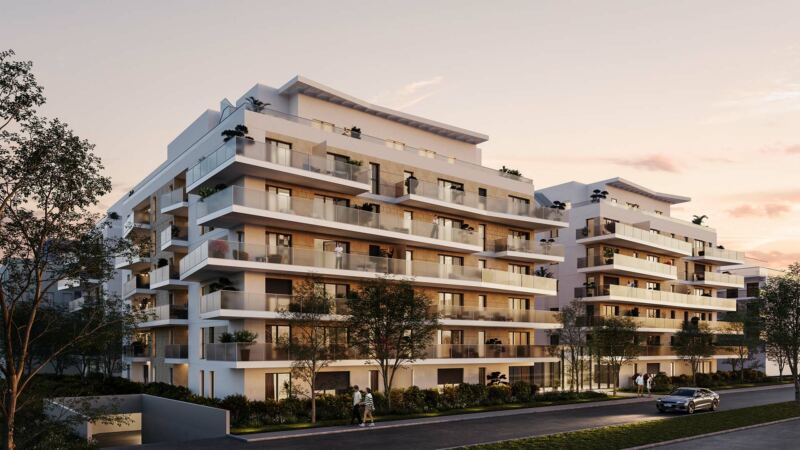
Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.