
Confortable ne veut pas dire
suffisant.
La rémunération est bonne, mais elle durera dix à quinze ans et devra financer quarante ans de vie ensuite. Tout se joue sur ce que vous convertissez en patrimoine pendant la fenêtre.
Ce qui compte, dans cet ordre
- Fixer un taux d'épargne cible, et le tenirC'est la seule variable qui compte réellement. Sur une fenêtre de dix ans, passer de 10 % à 30 % d'épargne pèse infiniment plus lourd que n'importe quel arbitrage de support. Le rendement se discute ; le taux d'épargne se décide.
- Utiliser le plan d'épargne retraite à son plafondÀ tranche marginale élevée, la déduction a une valeur immédiate. Le plafond réel est presque toujours supérieur à celui que l'on croit, grâce aux reports des trois années précédentes.
- Construire un socle immobilier pendant la carrièreC'est la seule classe d'actifs qui se finance à crédit — et le crédit s'obtient tant que les revenus sont là. Après la carrière, la même opération devient beaucoup plus difficile à monter.
- Maintenir une prévoyance à la hauteur du capital humainVos revenus futurs représentent plusieurs centaines de milliers d'euros. La couverture doit être calibrée sur cette somme, pas sur le salaire du mois.
- Préparer la reconversion pendant, pas aprèsFormation, réseau, projet d'entreprise. Les meilleures reconversions se préparent trois à cinq ans avant la fin, quand il reste des revenus pour les financer.
Le taux de conversion, seul indicateur qui compte
Un sportif de haut niveau ne se juge pas, patrimonialement, à ce qu'il gagne : il se juge à ce qu'il conserve. Nous appelons cela le taux de conversion — la part du revenu de carrière transformée en patrimoine durable.
Prenons une fenêtre de huit saisons à 4 000 € nets mensuels et 6 000 € de primes annuelles, soit 432 000 € perçus. À 10 % d'épargne, il reste environ 49 000 € : moins de deux années de vie au niveau de revenu antérieur. À 30 %, il reste environ 146 000 €, et l'après-carrière devient un projet plutôt qu'une urgence.
Le même effort placé à 2 % ou à 4 % ne fait varier le résultat que de quelques milliers d'euros. C'est pourquoi nous passons beaucoup plus de temps sur la discipline d'épargne que sur le choix des supports.
Le prélèvement au bon moment
Le versement est programmé en début de mois, pas en fin. Et les primes sont fléchées à la source : une part convenue à l'avance part directement à l'épargne, avant d'avoir été vue sur le compte courant.
L'immobilier monté pendant la carrière
Les banques prêtent sur la base de revenus constatés. Un dossier monté en cours de contrat passe ; le même dossier présenté un an après la fin de carrière, souvent pas. Le calendrier prime sur l'opportunité.
Le lissage des revenus exceptionnels
Prime de signature, prime de résultat, indemnité de fin de contrat : concentrés sur un exercice, ils subissent une progressivité brutale. Des mécanismes permettent d'en étaler l'imposition — encore faut-il les activer l'année même.
Une prévoyance recalculée
Beaucoup de contrats ont été souscrits au premier contrat professionnel et n'ont jamais été revus. Les revenus ont doublé, la couverture non. C'est l'une des corrections les plus fréquentes à ce stade.
Ce que nous surveillons pour vous
Une carrière établie attire les sollicitations : montages immobiliers, participations dans des sociétés, placements présentés comme réservés au milieu sportif. Nous jouons aussi un rôle de filtre.
La règle est simple et vous protège : tout ce qui est proposé doit être remis par écrit, chiffré, avec le nom et le numéro d'immatriculation de celui qui le propose. Une proposition qui ne survit pas à cette exigence n'a pas besoin d'être analysée davantage.
Projection de fin de carrière
Capital constitué, revenu de remplacement, effort mensuel nécessaire.
OutilPlafond PER disponible
Déduction possible cette année et économie d'impôt associée.
WebcomimmoLes biens disponibles
Le socle immobilier se monte pendant la carrière, tant que le crédit est accessible. Catalogue de notre branche immobilière.
ExpertiseImmeuble de rapport
Construire un socle locatif pendant que le crédit est accessible.
Votre répartition et votre taux de conversion
L'allocation s'ouvre, parce que l'horizon s'allonge et que le crédit devient accessible. Le simulateur mesure ce que votre fenêtre de carrière produira réellement selon la part que vous mettez de côté.
Répartition type
L'immobilier prend la première place : c'est la seule poche qui se finance à crédit pendant la carrière.
Votre taux de conversion
Ce que produit la fenêtre
| Estimation | |
|---|---|
| Revenus cumulés | — |
| Effort d'épargne mensuel | — |
| Capital en fin de carrière | — |
| Taux de conversion | — |
Hypothèses. Capitalisation au taux moyen pondéré de la répartition présentée, soit 3,9 % net de frais et brut de fiscalité. Revenus supposés constants sur la fenêtre, hors patrimoine déjà constitué et hors effet de levier du crédit immobilier — qui améliore le résultat sans apparaître ici. Simulation indicative, ne constituant ni un conseil personnalisé ni une offre. Tout investissement comporte un risque de perte en capital.
Le socle immobilier se monte pendant la carrière, tant que le crédit est accessible. Deux programmes en cours chez notre branche immobilière :
 Neuf · accessionWebcomimmo
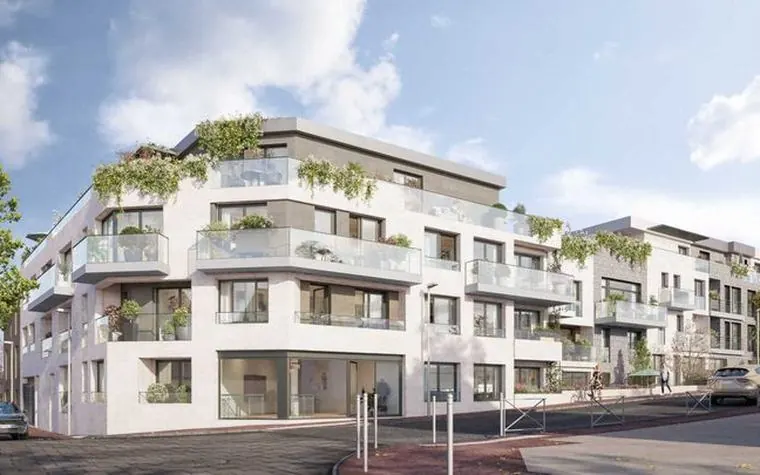
Quietude
Sept appartements du trois au cinq pièces, de 54 à 128 m², répartis en bâtiments de trois étages avec attique autour d'un jardin en cœur d'îlot. Livraison au troisième trimestre 2027.
 Neuf · TVA 5,5 %Webcomimmo
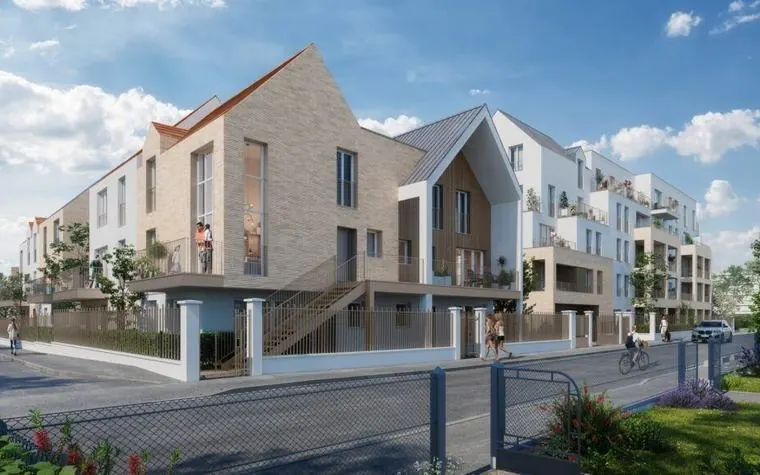
Les Jardins des Vergers
Soixante-quatre logements du deux au cinq pièces, à cinq cents mètres de la forêt de Saint-Germain et à 1,7 km du RER A — La Défense en vingt-deux minutes. Livraison au troisième trimestre 2028.
Programmes commercialisés par Webcomimmo, branche immobilière du groupe, dans le cadre de mandats conclus avec les promoteurs. Prix, disponibilités et conditions d'éligibilité sous réserve d'actualisation : les fiches détaillées figurent sur webcomimmo.com.
Questions fréquentes
Combien devrais-je épargner ?
Il n'existe pas de taux universel, mais un ordre de grandeur : en dessous de 20 % du revenu de carrière, la fenêtre ne finance pas l'après. Au-delà de 40 %, la contrainte devient difficile à tenir sur la durée, et une épargne abandonnée au bout de deux ans ne sert à rien. La cible se fixe sur votre reste à vivre réel, pas sur une règle générale.
Faut-il investir dans l'immobilier ou placer ?
Les deux, mais pas dans le même ordre. L'immobilier se monte pendant la carrière, parce qu'il exige un crédit et que le crédit exige des revenus constatés. Les placements financiers, eux, restent accessibles après. Si l'un des deux doit être fait en premier, c'est celui qui dépend du calendrier.
Le plan d'épargne retraite est-il adapté à ma situation ?
À tranche marginale élevée, l'avantage à l'entrée est réel. Deux réserves : les sommes sont bloquées jusqu'à la retraite — hors achat de la résidence principale, souvent le vrai sujet — et la sortie est fiscalisée. L'arbitrage dépend donc de l'écart entre votre tranche d'aujourd'hui et celle que vous anticipez après la carrière.
Je pars jouer à l'étranger : que faut-il anticiper ?
Le sujet se traite avant le départ. Résidence fiscale, convention entre les deux États, sort de vos biens en France, comptes détenus à l'étranger, portée de vos garanties de prévoyance : chacun de ces points a des conséquences durables. C'est traité en détail sur la page consacrée aux hauts revenus.
Votre carrière produit
ce que vous en gardez.
Faisons le calcul ensemble : ce que la fenêtre représente, ce qu'il en restera, et l'effort mensuel nécessaire pour atteindre votre objectif.
Investir dans l’immobilier : programmes sélectionnés
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
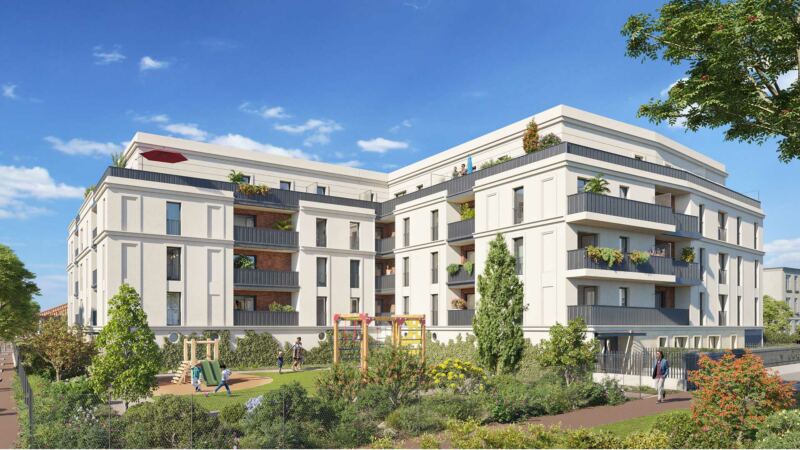 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

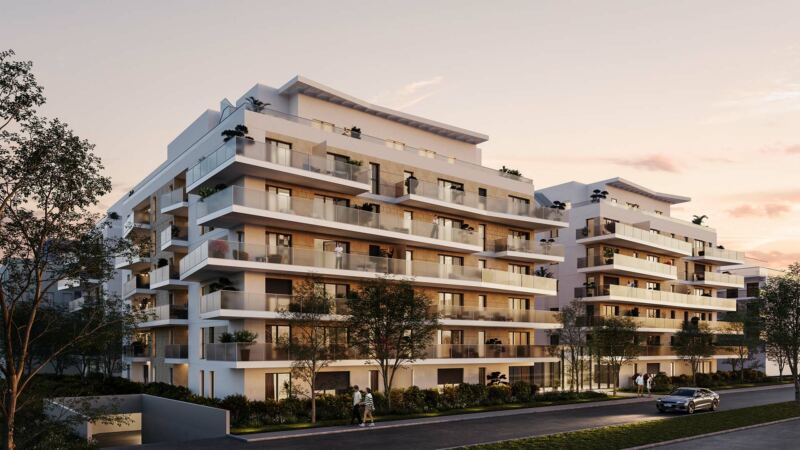
Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.