
Deux mille euros par mois,
un contrat d'un an.
Divisions inférieures, sports féminins, disciplines olympiques, jeunes professionnels. À ce stade, le meilleur conseil consiste souvent à ne rien vous vendre — et nous le disons.
Ce qui compte, dans cet ordre
- Une réserve de sécurité, avant tout produitSix à douze mois de dépenses, disponibles immédiatement. C'est ce qui permet de traverser une blessure, une fin de contrat non renouvelée ou un changement de club sans rien brader et sans emprunter à la consommation.
- La couverture du risque médicalPrévoyance, indemnités journalières, assurance perte de licence. Votre revenu dépend de votre corps : c'est le seul risque qui peut tout arrêter du jour au lendemain, et le seul qui ne se rattrape pas.
- Traiter les primes comme un revenu variableUne prime de match n'est pas un salaire. La règle que nous appliquons : le budget courant se cale sur le fixe, les primes alimentent l'épargne. Sinon le train de vie s'ajuste sur la meilleure saison, jamais sur la moins bonne.
- Refuser la défiscalisation et l'engagement longTant que la visibilité contractuelle est inférieure à deux saisons, aucun montage bloquant, aucun crédit long, aucune résidence services. Un dispositif fiscal n'a d'ailleurs aucun intérêt à une tranche d'imposition faible.
- Connaître ses droits en fin de contratIndemnités, allocation chômage, portabilité des garanties : ces droits existent, ils sont mal connus, et ils se perdent faute d'avoir été demandés dans les délais.
- Entretenir le double projetFormation, diplôme, réseau. Ce qui se prépare pendant la carrière coûte toujours moins cher que ce qui s'improvise à la fin.
Ce que nous faisons concrètement
Le budget de saison
Nous distinguons ce qui est certain — le fixe contractuel — de ce qui ne l'est pas : primes de match, primes de résultat, revenus annexes d'encadrement. Le budget courant se construit sur la première colonne uniquement.
C'est un exercice simple, que personne ne fait, et qui change tout au moment où une saison se passe mal.
La lecture des garanties
Nous lisons ligne à ligne ce que couvre le club, ce que couvre la fédération et ce qui reste à votre charge. Durée d'indemnisation, franchises, exclusions liées à la récidive ou à la discipline pratiquée : c'est là que se cachent les mauvaises surprises.
Une épargne qui démarre petit
Un versement mensuel modeste, disponible à tout moment, investi sans risque de perte en capital. L'enjeu n'est pas le rendement : c'est l'automatisme. Une épargne qui se déclenche seule survit aux mois difficiles, pas une épargne qui suppose une décision chaque mois.
Le logement, sans se piéger
Changer de club signifie souvent changer de ville. Acheter sa résidence principale dans la ville du club avant d'avoir une visibilité de deux saisons est le montage le plus fragile qui soit : le crédit dure vingt ans, le contrat un an.
À ce stade de carrière, aucun montage de défiscalisation, aucune résidence services, aucun produit bloqué jusqu'à la retraite. Ce sont précisément les solutions qui circulent le plus dans les vestiaires — et celles que nous passons ensuite des années à réparer. Nous en avons repris plusieurs : voir le dossier n° 031.
Un exemple chiffré
Quatre saisons à 3 000 € nets par mois, avec 6 000 € de primes annuelles, représentent 168 000 € perçus. Avec 10 % épargnés, il en reste environ 17 000 € — de quoi tenir six mois. Avec 30 %, il en reste environ 52 000 €, et l'après-carrière change de nature.
L'écart ne vient d'aucun produit financier miraculeux. Il vient d'une décision prise au premier contrat, et tenue ensuite. C'est exactement ce que mesure notre projection de fin de carrière.
Projection de fin de carrière
Ce qu'il reste à 35 ans, et l'effort d'épargne mensuel nécessaire.
Dossier n° 042National 2, joueur et éducateur
Trois mille euros par mois : constitution d'une première épargne, puis acquisition à trois ans.
Dossier n° 031Reprendre un patrimoine mal conseillé
Ce qui arrive quand les conseils viennent du milieu plutôt que d'un professionnel réglementé.
Votre répartition et votre premier objectif
À ce stade, l'allocation ne vise pas le rendement : elle vise la capacité à traverser une saison blanche sans rien vendre. Le simulateur ci-contre calcule votre réserve cible et le temps nécessaire pour la constituer.
Répartition type
Réserve dominante, aucune poche bloquée, aucun engagement long. La poche projet finance la formation et le double projet.
Votre réserve de sécurité
Résultat
| Valeur | |
|---|---|
| Réserve cible | — |
| Déjà constitué | — |
| Délai pour l'atteindre | — |
Hypothèses. Épargne placée sur un support disponible, sans risque de perte en capital, rémunéré à 3 % net de frais de gestion et brut de prélèvements sociaux. Aucune revalorisation des dépenses. La répartition présentée est illustrative et ne constitue ni une recommandation personnalisée, ni une offre : une allocation réelle suppose un recueil d'informations complet et un test d'adéquation. Les performances passées ne préjugent pas des performances futures.
Questions fréquentes
Je gagne 2 000 € par mois : ai-je vraiment besoin d'un conseiller ?
Vous avez besoin qu'on vous dise ce qu'il ne faut pas faire — et c'est gratuit lors du premier rendez-vous. À ce niveau de revenu, les priorités sont une réserve, une prévoyance correcte et l'absence d'engagement long. Aucune de ces trois ne nous rapporte quoi que ce soit immédiatement. C'est assumé : le joueur de National d'aujourd'hui est parfois celui de Ligue 2 dans trois ans.
Que se passe-t-il en cas de blessure longue ?
Cela dépend de votre statut, de votre convention collective et de vos garanties. Le régime général et la couverture du club ne compensent qu'une partie du revenu, et rarement les primes. C'est le rôle de la prévoyance et de l'assurance perte de licence, dont les niveaux et les exclusions — récidive, discipline, durée d'indemnisation — doivent être lus avant signature.
Puis-je acheter ma résidence principale ?
Pas tant que la visibilité contractuelle est inférieure à deux saisons, et pas dans la ville du club si vous risquez d'en changer. En revanche, rien n'empêche de commencer à constituer l'apport : c'est même la meilleure chose à faire, puisque cette épargne reste disponible si le projet change.
Mon club me propose un conseiller. Est-ce un problème ?
Pas nécessairement, mais posez trois questions : son numéro d'immatriculation, vérifiable en trente secondes sur orias.fr ; qui le rémunère ; et s'il remet un document écrit avant toute décision. Si l'une des trois réponses manque, passez votre chemin.
Vous venez de signer
votre premier contrat ?
Trente minutes suffisent pour cadrer l'essentiel : la réserve, la couverture, le budget de saison. Sans frais, sans engagement, et sans qu'on vous propose quoi que ce soit à souscrire.
Acheter sa résidence principale : programmes du moment
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Acheter sa résidence principale dans le neuf
 AccessionCarrières-sur-Seine · 789ème Artdès 276 398 €
 AccessionBezons · 95Les Jardins Albert 1erdès 226 000 €
 AccessionMantes-la-Ville · 78Opalinedès 158 000 €
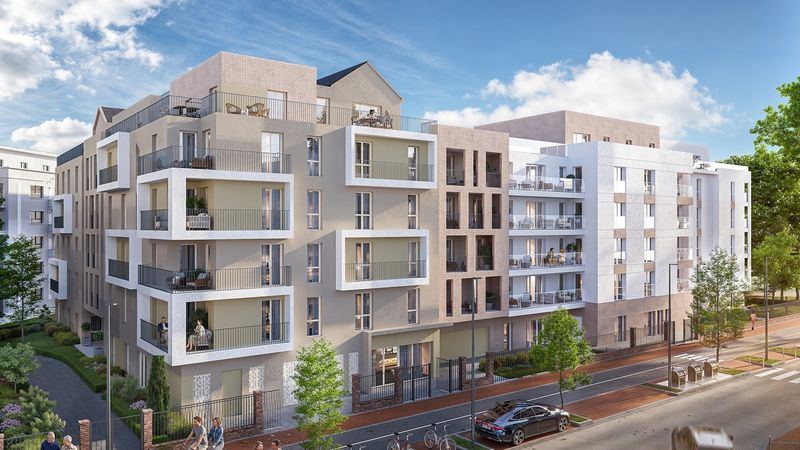 AccessionDrancy · 93Domaine Grimaudès 192 227 €
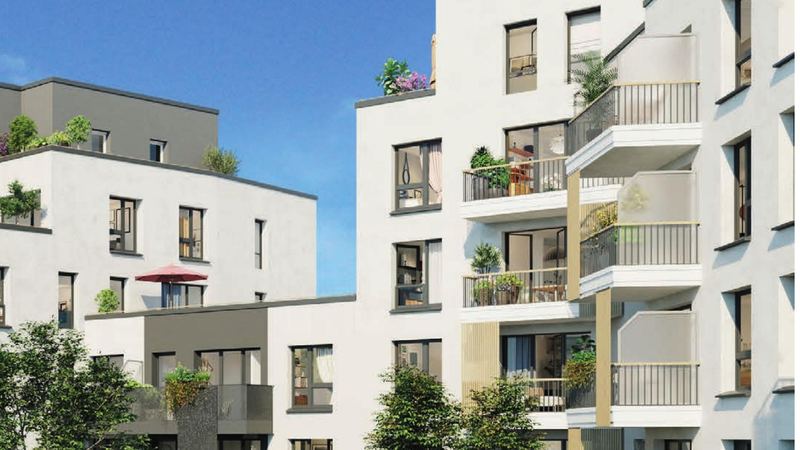 AccessionMeaux · 77Les Promenades de l’Ourcqdès 219 000 €
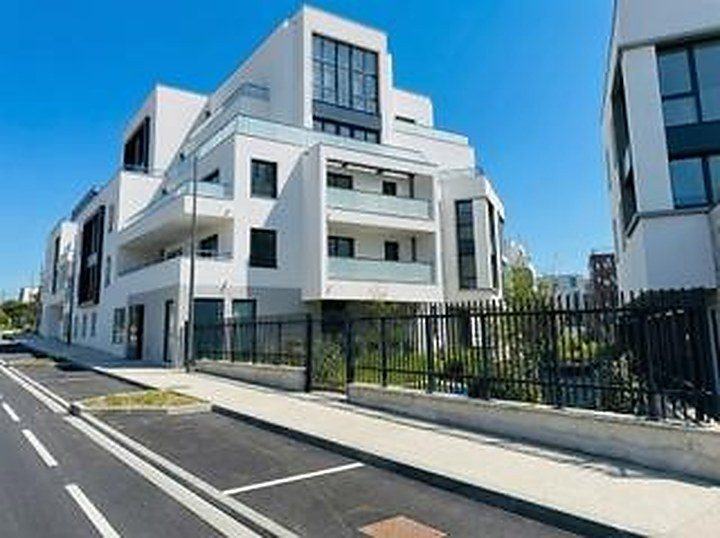 AccessionChatou · 78Le Patio des Artistes448 000 €
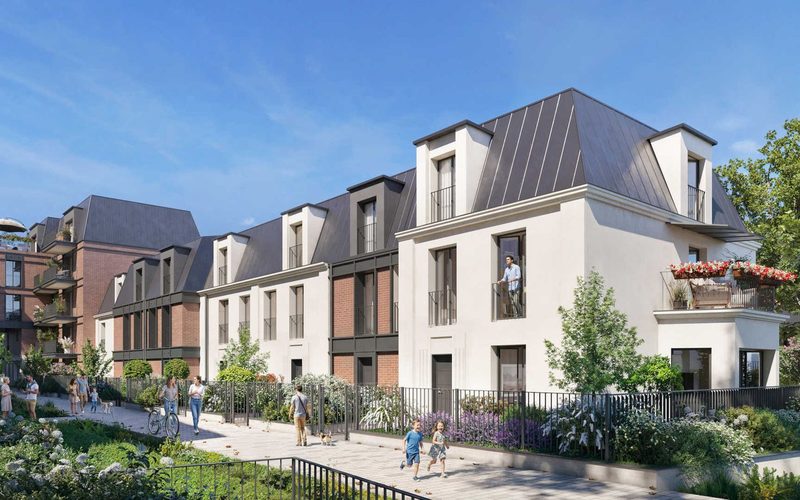 AccessionVilleneuve-la-Garenne · 92Évidence Maisonsdès 602 000 €
 AccessionParis 17eVilla Pouchetdès 375 000 €Tous les programmes neufsVoir →
Biens anciens à vivre ou à louer, en Île-de-France


Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.