
La deuxième vie commence
à trente-cinq ans.
Le patrimoine constitué doit maintenant produire un revenu ou financer un projet. Et l'année qui suit l'arrêt est, patrimonialement, la plus risquée de toute la carrière.
Ce qui compte, dans cet ordre
- Convertir le capital en revenuLe patrimoine constitué doit désormais produire. La question n'est plus « combien ai-je » mais « combien puis-je retirer chaque mois sans épuiser le capital, et avec quelle fiscalité ».
- Sécuriser une protection sociale nouvelleLa fin du statut de sportif fait disparaître des garanties auxquelles vous ne pensiez plus. Santé, prévoyance, retraite : tout est à reconstituer, souvent sous un statut différent.
- Financer le projet, sans y mettre tout le capitalBeaucoup créent ou reprennent une entreprise. La règle que nous appliquons : le patrimoine qui produit le revenu de remplacement ne finance pas le projet professionnel. Ce sont deux poches distinctes.
- Reconstituer des droits à la retraiteLes carrières sportives valident souvent peu de trimestres au regard de la durée requise. Le rachat de trimestres et les dispositifs d'épargne retraite se calculent, parfois avec un intérêt réel.
- Réviser tout ce qui a été mis en place pendant la carrièreClause bénéficiaire, régime matrimonial, allocation, contrats souscrits à l'étranger. Ce qui convenait à un joueur de vingt-huit ans ne convient plus à un chef d'entreprise de trente-six.
Le moment le plus risqué de toute la carrière
Contre-intuitivement, ce n'est ni le premier contrat ni le pic de rémunération : c'est l'année qui suit l'arrêt. Le revenu s'effondre, le train de vie met du temps à s'ajuster, et c'est précisément le moment où les propositions d'investissement arrivent — parce que le capital, lui, est visible.
Nous avons repris plusieurs dossiers issus de cette période. Le schéma est presque toujours le même : des produits souscrits dans les mois suivant la fin de carrière, sur la recommandation d'un intermédiaire du milieu, avec un rendement affiché élevé et une liquidité inexistante. Le dossier n° 031 en est l'illustration.
Ne rien décider pendant six mois. Placer le capital sur des supports disponibles et sans risque de perte, le temps que le nouveau projet de vie se dessine. Une décision d'investissement prise dans le brouillard des premiers mois est presque toujours une mauvaise décision — et elle se paie sur vingt ans.
Le revenu de remplacement
Nous calculons ce que votre patrimoine peut servir chaque mois, sur quelle durée, et avec quelle fiscalité selon les enveloppes. C'est le chiffre qui permet de savoir combien votre nouvelle activité doit réellement rapporter.
La création ou la reprise d'entreprise
Apport, financement bancaire, structure juridique, protection du dirigeant, rémunération. Vous basculez alors sur nos problématiques de dirigeant — avec un avantage : votre apport est déjà constitué.
L'immobilier de rendement
Souvent le socle du revenu de remplacement. Attention au calendrier : les banques prêtent sur des revenus constatés, et l'année qui suit l'arrêt est la plus mauvaise pour présenter un dossier. Anticiper d'un an change tout.
Le statut social
Salarié, indépendant, gérant : chaque statut ouvre des droits différents en santé, prévoyance et retraite, pour des coûts très différents. Ce choix se fait avant la création, pas après.
Ce que nous mettons en place
Un état des lieux complet — contrats, enveloppes, biens, dettes, droits acquis —, puis un calendrier sur trois ans qui distingue ce qui doit être décidé maintenant, ce qui peut attendre, et ce qui ne doit surtout pas être décidé tout de suite.
Reprendre un patrimoine mal conseillé
Résidences services, exploitant défaillant, sortie en moins-value maîtrisée.
ProfilDirigeant d'entreprise
Si votre projet est une création ou une reprise, tout y est traité.
WebcomimmoLes biens disponibles
L'immobilier de rendement est souvent le socle du revenu de remplacement. Catalogue de notre branche immobilière.
OutilRendement locatif net
Ce que produit réellement un bien après charges, vacance et fiscalité.
Votre répartition et votre revenu de remplacement
L'allocation bascule vers la production de revenu. Le simulateur calcule ce que votre patrimoine peut servir chaque mois — et donc ce que votre nouvelle activité doit réellement rapporter.
Répartition type
Socle sécurisé et immobilier de rendement dominent : l'objectif est le revenu régulier, pas la performance.
Votre revenu de remplacement
Ce que le capital peut produire
| Estimation | |
|---|---|
| Rente mensuelle, capital consommé | — |
| Revenu sans entamer le capital | — |
| Reste à couvrir par votre activité | — |
Hypothèses. Capital rémunéré à 3,3 % net de frais et brut de fiscalité, correspondant au taux moyen pondéré de la répartition présentée. Rente calculée par annuités constantes sur la durée choisie, hors inflation et hors fiscalité des rachats, qui varie selon les enveloppes. Le revenu « sans entamer le capital » suppose de ne consommer que le rendement, lequel n'est ni garanti ni constant. Simulation indicative, ne constituant ni un conseil personnalisé ni une offre. Tout investissement comporte un risque de perte en capital.
Questions fréquentes
Combien puis-je retirer chaque mois ?
Cela dépend du capital, de la durée sur laquelle il doit tenir et de la répartition entre enveloppes. À titre d'ordre de grandeur, un capital destiné à durer trente ans se consomme prudemment autour de 3,5 à 4 % par an, fiscalité comprise. Le calcul précis se fait sur vos chiffres, pas sur une règle.
Faut-il créer une entreprise ou chercher un emploi ?
Ce n'est pas une question patrimoniale, mais elle a des conséquences patrimoniales majeures : statut social, droits à la retraite, protection, capacité d'emprunt. Nous chiffrons les deux scénarios pour que le choix se fasse en connaissance de cause — la décision, elle, vous appartient.
Puis-je encore emprunter ?
Oui, mais le moment compte. Les établissements prêtent sur des revenus constatés : un dossier présenté pendant la dernière année de contrat passe plus facilement que le même dossier six mois après l'arrêt. Si un projet immobilier est envisagé, il faut l'anticiper avant la fin de carrière.
J'ai des placements souscrits pendant ma carrière et je doute de leur qualité
Apportez les documents : contrats, relevés, baux commerciaux s'il s'agit de résidences services. Nous les lisons et nous vous disons ce qu'ils valent, ce qu'ils coûtent et ce qu'il est possible de faire. Il arrive que la réponse soit de conserver ; il arrive aussi qu'une sortie en moins-value maîtrisée vaille mieux qu'une détention prolongée.
La carrière s'arrête.
Prenez le temps de décider.
Faisons l'état des lieux avant toute décision : ce que vous détenez, ce que cela peut produire, et ce qui ne doit surtout pas être engagé maintenant.
Un revenu complémentaire par l’immobilier
Programmes neufs et biens anciens commercialisés par notre activité de transaction. Le financement et la fiscalité se préparent ici, avec nous.
Statut du bailleur privé : amortissement fiscal contre un engagement de location à loyer plafonné
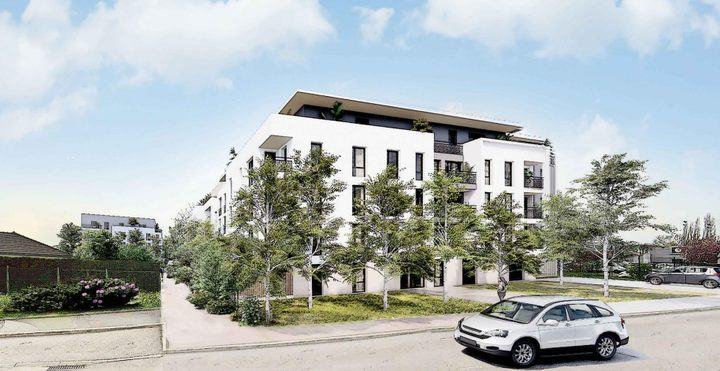 JeanbrunMantes-la-Jolie · 78Jolie Seinedès 114 000 €
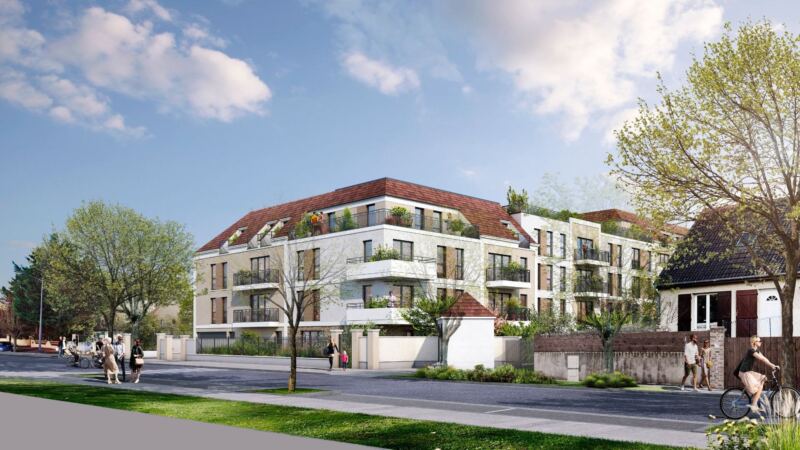 JeanbrunEcquevilly · 78Villa Hennequindès 139 000 €
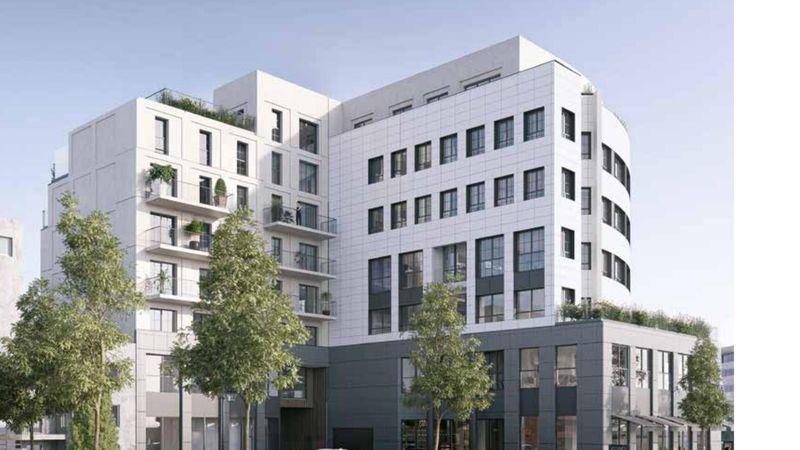 JeanbrunJouy-le-Moutier · 95Le Clos des Rougeuxdès 149 000 €
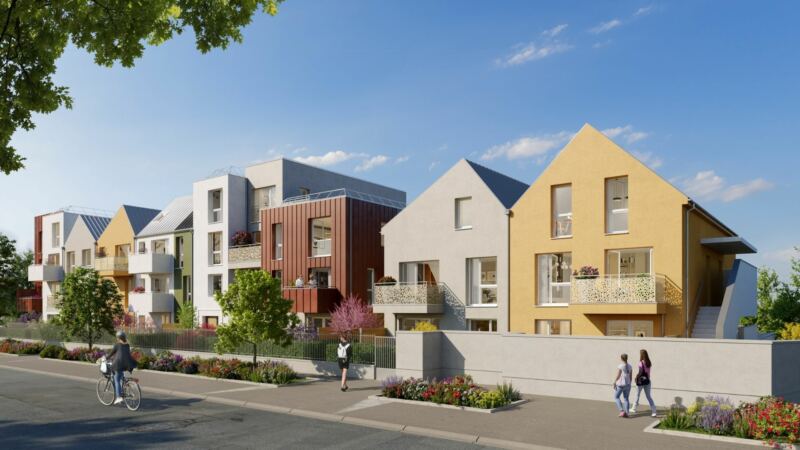 JeanbrunMelun · 77Serenovadès 155 000 €
 JeanbrunMeaux · 77Les Jardins de l’Ourcqdès 155 000 €
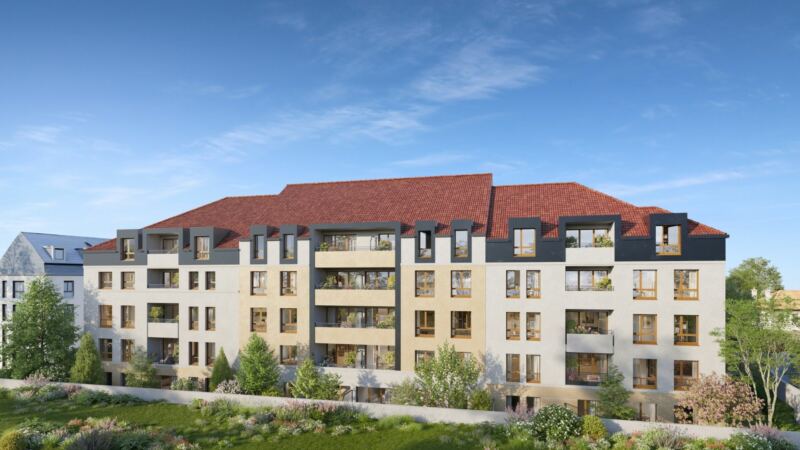 JeanbrunJuvisy-sur-Orge · 91Cour Renaissancedès 156 000 €Tous les programmes éligibles JeanbrunVoir →
Logement locatif intermédiaire : TVA à 10 % contre des loyers et des ressources plafonnés
LLIMantes-la-Jolie · 78Jolie Seinedès 104 500 € TTC (TVA 10 %)LLIEcquevilly · 78Villa Hennequindès 127 400 € TTC (TVA 10 %)LLIJouy-le-Moutier · 95Le Clos des Rougeuxdès 136 583 € TTC (TVA 10 %)LLIMelun · 77Serenovadès 142 083 € TTC (TVA 10 %) LLIOzoir-la-Ferrière · 77Les Terrasses du 105dès 147 583 € TTC (TVA 10 %)
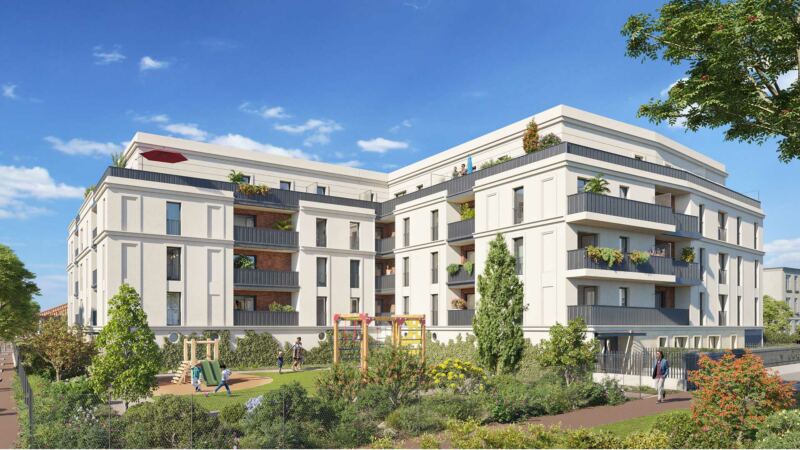 LLILimeil-Brévannes · 94L’Orée du Squaredès 154 917 € TTC (TVA 10 %)Tous les programmes LLIVoir →
Location meublée en résidence gérée ou en direct, neuf ou ancien

Biens anciens à vivre ou à louer, en Île-de-France

Programmes et biens commercialisés par Webcomimmo, activité de transaction immobilière d’Osis Conseil (carte professionnelle CPI 9201 2017 000 022 994, CCI de Versailles), rémunérée par le promoteur ou le vendeur ; cette rémunération relève de l’activité de transaction et est distincte du conseil en investissements financiers. Prix et disponibilités relevés sur webcomimmo.com le 27 octobre 2026, susceptibles d’évoluer. Biens anciens : prix honoraires inclus (FAI), détail des honoraires et de leur charge sur chaque fiche. Rendements bruts indicatifs, avant charges et fiscalité. Les dispositifs Jeanbrun, LLI, LMNP et la TVA réduite sont soumis à conditions — engagement de location, plafonds de loyers et de ressources, zonage — et ne doivent pas être le seul motif d’un investissement, qui comporte des risques : vacance locative, évolution des loyers et des prix, liquidité.